

Ich kenne die Leidenschaft und Begeisterung für die eigene Unternehmensidee, den Gestaltungswillen, die Freude am Wachstum und das Vertrauen in das eigene Geschäft. Wer ein Unternehmen führt, investiert nicht nur enorm viel Zeit und noch mehr Herzblut, sondern meist auch den allergrößten Teil des eigenen Vermögens – in Maschinen, Hallen, Büros, ins Warenlager oder in fortlaufende Reinvestitionen.
Entsprechende Auswertungen der Bundesbank1, des Deutschen Instituts für Wirtschaftsforschung2 und anderer Institute belegen es schwarz auf weiß: Bei den meisten Unternehmern stecken 80 bis 90 Prozent des gesamten Vermögens im eigenen Betrieb. Und dafür gibt es vielfältige Gründe: Das Unternehmen braucht laufend Kapital für Investitionen und Wachstum, Eigenkapital sichert Handlungsspielräume, und wer möglichst unabhängig von Banken bleiben will, finanziert lieber aus eigener Kraft. Das eigene Unternehmen ist und bleibt schlicht Ihr größtes Asset.
Trotzdem sollten Sie den Worst Case immer im Kopf haben: Was passiert, wenn das Geschäft in eine ernsthafte Schieflage gerät – und fast Ihr gesamtes Privatvermögen darin steckt? Viele Unternehmer trauen sich nicht, Geld konsequent aus dem Betrieb herauszunehmen und privat anzulegen. Und wenn sie es doch tun, sind sie dabei oft viel zu vorsichtig – dazu später mehr. Genau zu beidem müssen Sie sich aber zwingen. Denn aus der Sicht des Vermögensberaters muss ich Ihnen sagen: Wenn diese Zahlen auch auf Sie zutreffen, dann ist Ihr Unternehmen nicht nur Ihr Lebenswerk, sondern unbemerkt auch Ihr größtes Klumpenrisiko.
Wenn unternehmerische Erfolgsrezepte privat scheitern
Eine Möglichkeit, dieses Risiko zu senken, ist die private Vermögensanlage außerhalb des Betriebs. Doch genau hier lauert die nächste Falle: Viele Unternehmer greifen bei der Geldanlage intuitiv zu den Rezepten, die sie aus dem eigenen Unternehmen kennen. Die Spielregeln für erfolgreiche Unternehmer sind aber völlig andere als die für erfolgreiche Anleger. Eigenschaften, die Sie im Betrieb an die Spitze bringen, bewirken bei der privaten Geldanlage oft das genaue Gegenteil. Leider!
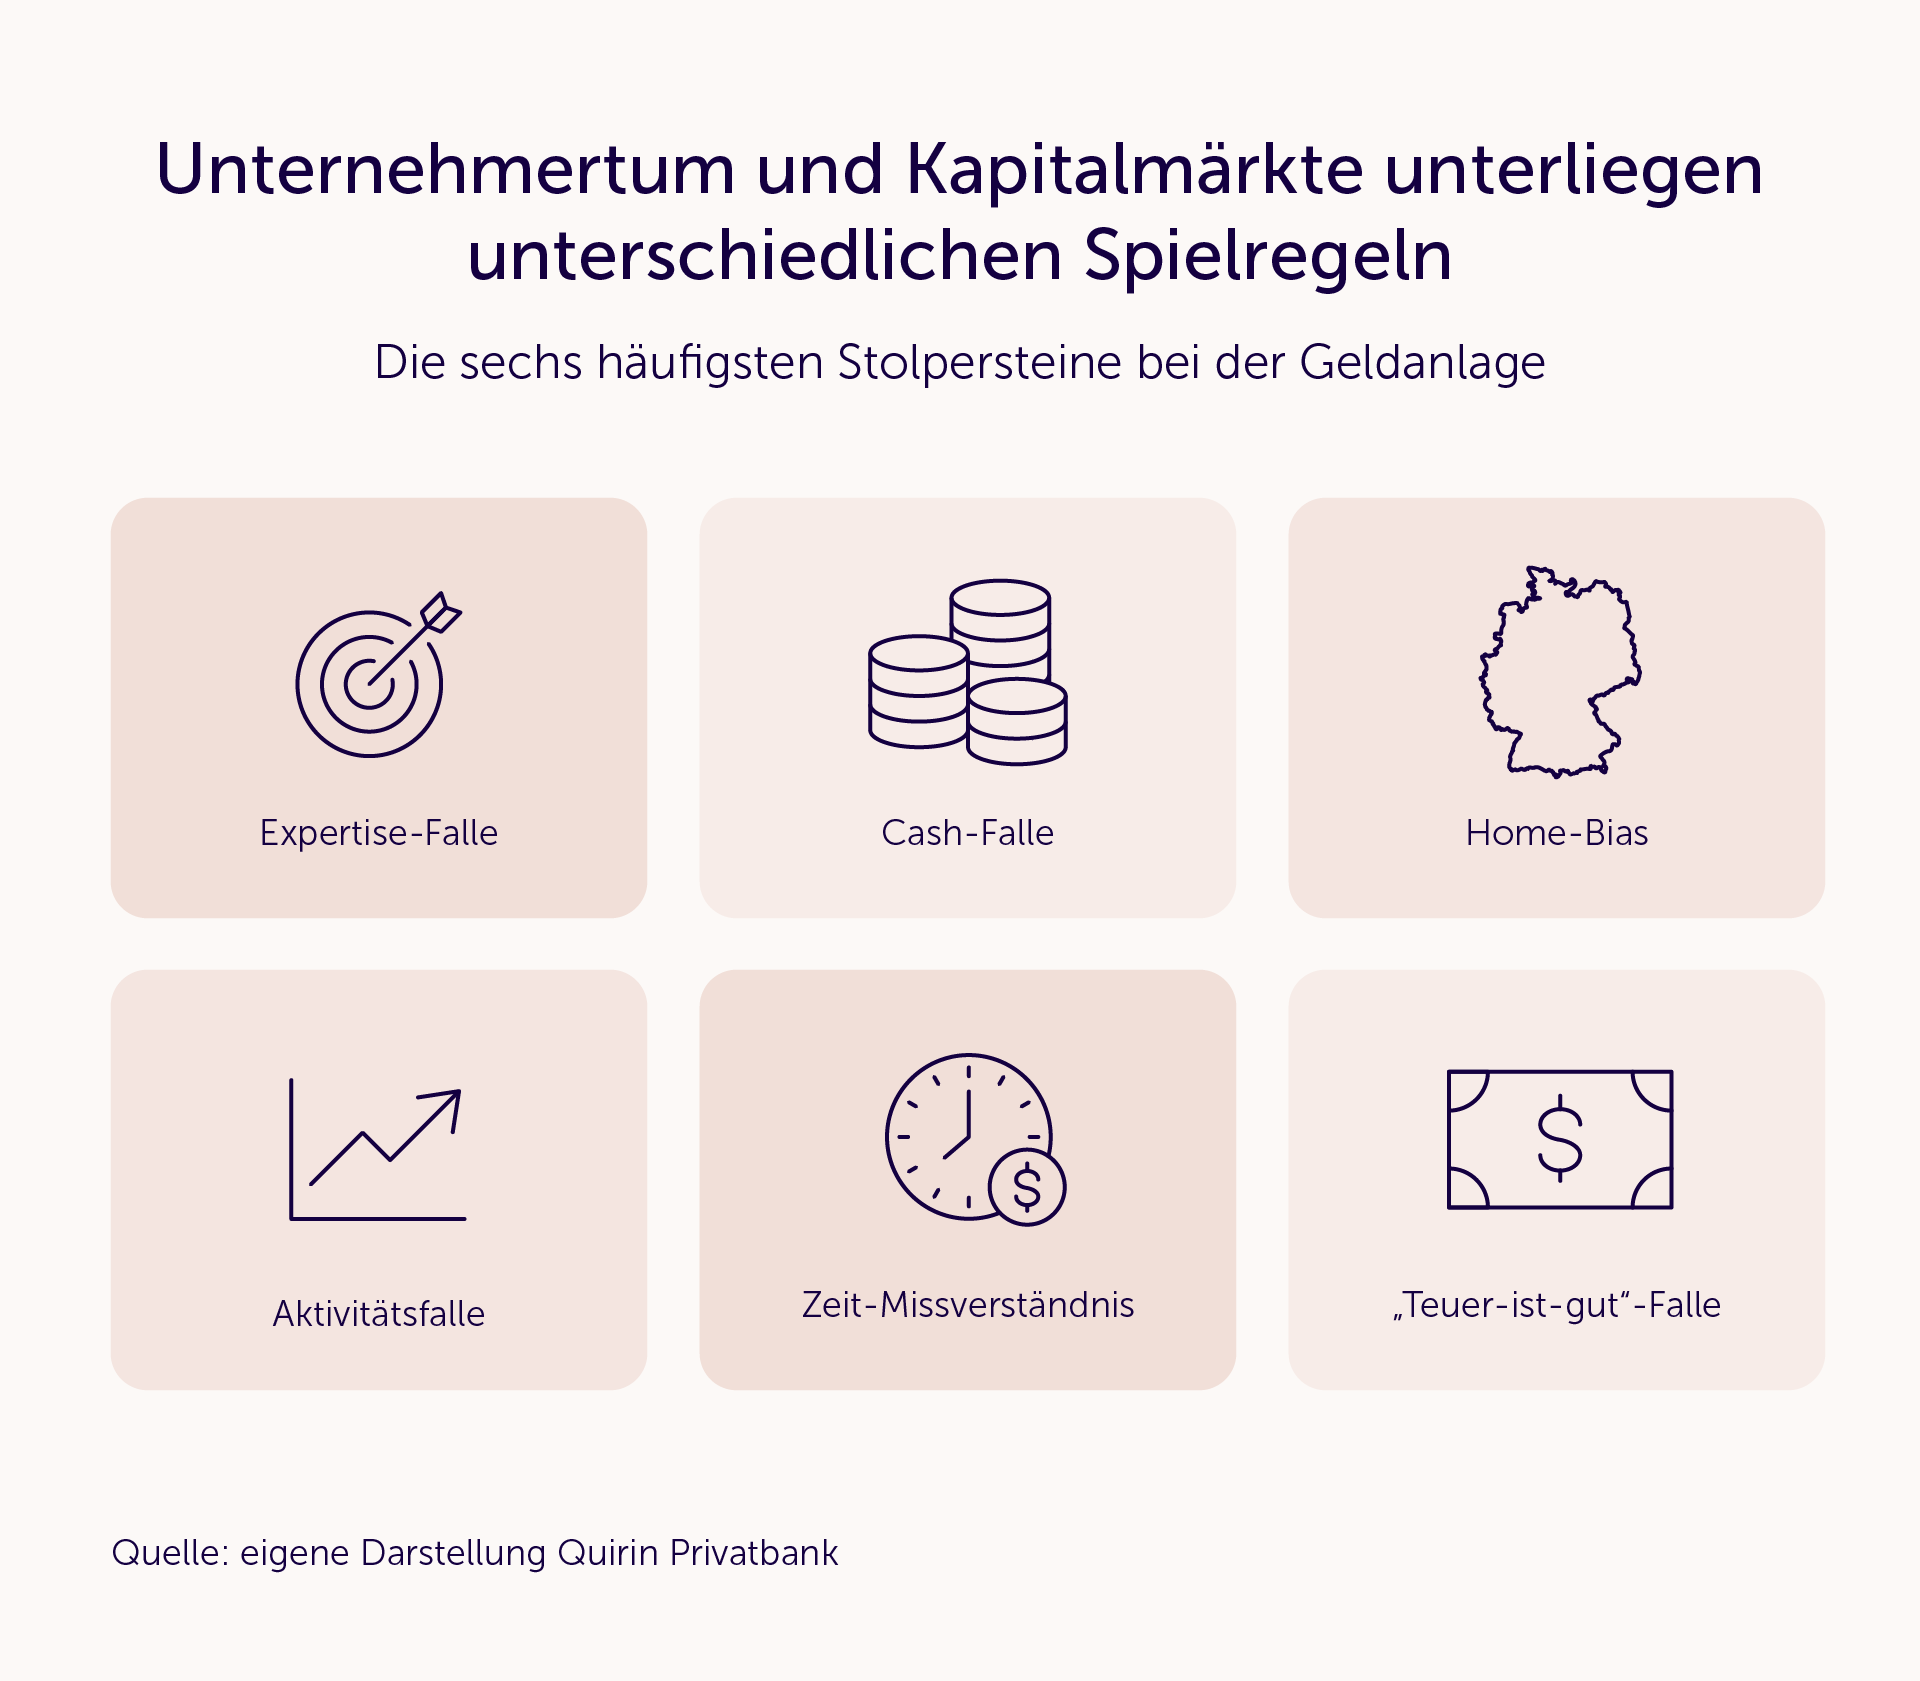
Wie Sie Ihre Geldanlage genauso erfolgreich führen wie Ihr Unternehmen
Wie gelingt nun der Brückenschlag vom erfolgreichen Unternehmer zum erfolgreichen Anleger? Die Antwort lässt sich auf einige wenige Prinzipien herunterbrechen.
1. Verwechseln Sie unternehmerische Expertise nicht mit Börsen-Expertise
Als erfolgreicher Unternehmer wissen Sie genau, was ein gutes Unternehmen ausmacht – und Sie können meist auf den ersten Blick erkennen, warum andere Unternehmen schlecht aufgestellt sind. Diese Expertise ist im Geschäftsleben Gold wert. Doch an den Kapitalmärkten wird sie zur Falle: Viele Unternehmer übertragen ihre Fähigkeit, Unternehmen zu bewerten, auf die Geldanlage. Sie glauben, dass auch Fondsmanager gute von schlechten Unternehmen zuverlässig unterscheiden können – und erliegen so der Versuchung des aktiven Managements.
Das ist allerdings eine Illusion, die Untersuchungen regelmäßig belegen: Stockpicking funktioniert nicht und kostet vor allem Geld. Denn das Wachstum an den Aktienmärkten kommt oft von einer verhältnismäßig kleinen Anzahl an Unternehmen – und diese vorab treffsicher zu identifizieren, gelingt weder Ihnen noch den Profis. Hinzu kommt: Ein gutes Unternehmen ist nicht automatisch auch eine gute Aktie. Setzen Sie deshalb auf die weltweite Kraft der Märkte, statt auf Einzelwetten.
2. Maximal breite Streuung statt falsch verstandener Heimatliebe
Man investiert gern in das, was man zu kennen glaubt. Das geht Anlegerinnen und Anlegern so, vor allem auch Unternehmern. So kauft der Maschinenbauer gern heimische Industrieaktien oder Gewerbeimmobilien in der Region. Die Folge ist ein unnötiges Doppelrisiko: Gerät die eigene Branche oder der Standort unter Druck, leiden zeitgleich die Gewinne der Firma und das private Depot.
Hinzu kommt: Deutschland und Europa weisen seit Jahren nur noch ein vergleichsweise schwaches Wirtschaftswachstum auf. Wer sein Privatvermögen überwiegend in der Heimat investiert, bindet es also nicht nur an das eigene Unternehmensrisiko, sondern auch an eine Region mit begrenzter Wachstumsdynamik.
Setzen Sie stattdessen auf die Ertragskraft der weltweiten Wirtschaft. Wenn Sie global diversifiziert anlegen, beteiligen Sie sich an der realen Wertschöpfung von über 10.000 Unternehmen weltweit – von Apple, Microsoft und Nestlé bis hin zu Siemens und Toyota. Lassen Sie also einfach die besten Vorstände und Ingenieure der Welt für Ihr Privatvermögen arbeiten, während Sie sich voll auf Ihre eigene Firma konzentrieren.
3. Schlecht verzinstes Geld – im Unternehmen wie privat
Viele Unternehmer halten große Summen als Sicherheitspolster im Betrieb – schlecht verzinst, aber „für schlechte Zeiten“. Das Muster überträgt sich fast automatisch auf die private Seite: Auch dort liegt oft unverhältnismäßig viel Geld auf Tagesgeld- oder Girokonten, weil man es eben so gewohnt ist.
Dabei gibt es selbst für die Unternehmensseite längst Lösungen: Mit Geldmarktprodukten wie Cash-Invest investieren Sie in Geldmarkt-ETFs, deren Rendite sehr eng am EZB-Leitzins liegt – bei voller Liquidität. Ihr Sicherheitspolster muss also nicht brachliegen. Und auf der privaten Seite lohnt es sich, ehrlich hinzuschauen: Wie viel davon brauchen Sie wirklich kurzfristig verfügbar – und wie viel könnten Sie mutiger und vor allem langfristiger investieren, um die Rendite mitzunehmen, die Ihnen sonst entgeht? Schauen Sie realistisch auf Ihren tatsächlichen Liquiditätsbedarf und investieren Sie den Rest konsequent langfristig.
4. Mit Disziplin investiert bleiben
Ein erfolgreicher Unternehmer sind Sie auch dadurch, dass Sie auf aktuelle Ereignisse schnell reagieren. Sie gewinnen durch aktives Eingreifen, Steuern und durch Tempo. Am Kapitalmarkt führt dieser für das Unternehmertum essenzielle Macher-Modus oft zum Gegenteil, nämlich in die Verlustzone. Wer versucht, den Markt zu timen oder die „nächste Nvidia“ vorherzusehen, scheitert. An der Börse siegt nicht Aktionismus, sondern Disziplin. Märkte belohnen Durchhaltevermögen. Wer auch in turbulenten Börsenphasen die Nerven behält und diszipliniert investiert bleibt, fährt auf lange Sicht die besten Ergebnisse ein.
5. Qualität hat ihren Preis? Nicht an der Börse.
„Teuer gleich gut“ gilt bei Luxusgütern oder Spezialmaschinen – bei der Geldanlage gilt das genaue Gegenteil. Teure Finanzprodukte bringen Ihnen nachgewiesenermaßen keinen Mehrwert, sondern schmälern Ihre Rendite und füllen vor allem die Taschen der verkaufenden Banken. Niedrige Kosten sind neben der Anlagedauer und der Aktienquote der wichtigste Renditehebel.
6. Einmal richtig aufstellen – und entspannt zurücklehnen
„Karl, ich habe eine 60-Stunden-Woche – ich habe keine Zeit, mich auch noch um Aktienkurse zu kümmern.“ Das höre ich immer wieder. Dabei verlangt eine vernünftige Vermögensstruktur Ihnen im Alltag überhaupt keine Zeit ab. Sie müssen auch kein Börsenexperte sein oder täglich Kurse studieren. Wenn Ihre Vermögensstruktur einmal passgenau zu Ihren Zielen, Ihrem Anlagehorizont und Ihrem Risikoprofil aufgesetzt ist, läuft sie wartungsarm im Hintergrund. Sie können sich entspannen und auf das fokussieren, was Sie am besten können: Ihr eigenes Unternehmen führen.
Gute Geldanlage beginnt mit den richtigen Fragen
Auch wenn wir jetzt viel über die konkrete Umsetzung gesprochen haben: Ein erfolgreicher Vermögensaufbau und die Anlage eines bereits vorhandenen Vermögens beginnt übrigens nie mit der Frage nach dem richtigen Produkt, sondern immer bei Ihrer ganz persönlichen Lebensplanung. Dabei klären wir mit Ihnen zunächst Fragen wie:
- Was treibt Sie an?
- Wie wollen Sie leben – heute, morgen und in der Zukunft?
- Wie kann Ihr Geld Ihnen helfen, dieses ideale Leben zu verwirklichen?
Wir helfen Ihnen, dieses ideale Leben dann in eine konkrete Anlagestrategie zu übersetzen.
Mein Fazit: Zeit für Ihren persönlichen Vermögens-Check
Machen wir uns eines klar: Holen Sie sich die unternehmerische Rendite ins Depot. Denn solange es Marktwirtschaft gibt – und die wird von Unternehmern getrieben –, wird es eine unternehmerische Rendite geben, die langfristig über dem risikolosen Zins liegt. Als Unternehmer wissen Sie das besser als jeder andere. Nutzen Sie dieses Wissen – nicht nur in Ihrer Firma, sondern auch für Ihr Privatvermögen.
Zwingen Sie sich, neben Ihrem unternehmerischen Vermögen ein privates Vermögen aufzubauen. Das ist die eigentliche Herausforderung – und die liegt allein bei Ihnen. Die gute Nachricht: Mit dem Vermögensaufbau selbst müssen Sie sich nicht quälen. Diesen Part übernehmen wir gerne für Sie. Wir bei der Quirin Privatbank beraten seit über 20 Jahren Unternehmerfamilien und Mittelständler unabhängig gegen Honorar – genau so, wie Sie es von Ihrem Steuerberater oder Wirtschaftsprüfer gewohnt sind. Bei uns gibt es echte Beratung ohne verdeckte Provisionen, ohne eigene Produkte und auf Basis solider finanzwissenschaftlicher Erkenntnisse.
Mit unserem Q-Navigator analysieren wir gemeinsam Ihre Gesamtsituation: Wir machen Klumpenrisiken transparent, ermitteln Ihre optimale Liquiditätsquote und entwickeln eine passgenaue Vermögensarchitektur für Ihre unternehmerischen und familiären Ziele.
Nutzen Sie die Gelegenheit: Sprechen Sie mit unseren Beraterinnen und Beratern in einer unserer bundesweiten Niederlassungen oder vereinbaren Sie direkt ein unverbindliches Kennenlerngespräch. Lassen Sie uns gemeinsam dafür sorgen, dass Ihr privates Depot genauso erfolgreich wird wie Ihr Unternehmen.