

Vielleicht helfen Ihnen ein paar Fakten von damals ein wenig auf die Sprünge: 2006 war Deutschland Gastgeber der Fußball-Weltmeisterschaft – und erlebte ein unvergleichliches Sommermärchen. Obwohl es die DFB-Elf „nur“ auf Platz 3 schaffte und Italien nach dem legendären Zidane-Kopfstoß gegen Materazzi Weltmeister wurde, zog eine Welle des Optimismus durchs Land, wie wir sie lange nicht gesehen hatten.
Es gab damals noch keine Smartphones, Social Media steckten in den kleinsten Kinderschuhen und Künstliche Intelligenz existierte bestenfalls in Science-Fiction-Romanen oder auf der Kinoleinwand. Angela Merkel regierte im ersten vollen Jahr ihrer Kanzlerschaft, die Mehrwertsteuer sollte zum Folgejahr von 16 % auf 19 % klettern und an den Finanzmärkten schien die Welt noch in bester Ordnung: Die Börsen stiegen, und von der US-Immobilien- und Subprime-Krise, die nur ein Jahr später begann und 2008 zur Lehman-Pleite führte, ahnte die breite Öffentlichkeit damals noch rein gar nichts.
Und ich? Ich weiß noch ziemlich genau, was mich damals umgetrieben hat.
Meine drei ältesten Kinder waren gerade 6, 4 und 1 Jahr alt – die zwei jüngsten noch nicht einmal geboren. Der Verkauf von Consors, meiner ersten Bankgründung, lag ein paar Jahre zurück. Ich hatte die Zeit gut genutzt und große Pläne geschmiedet: So gründete ich 2006 die Quirin Privatbank als Deutschlands erste und einzige Bank, die ausschließlich gegen Honorar berät.
Sie war – und ist bis heute – ein klares Gegenmodell zum klassischen provisionsgetriebenen Bankensystem, an dem sich leider bis heute viel zu wenig geändert hat. Mein Antrieb war damals genau derselbe wie heute: mehr Menschen in diesem Land zu besseren Anlegern zu machen.
Ende Oktober wurde wieder der Weltspartag begangen. Für mich – zusammen mit unserem 20-jährigen Bankjubiläum – der perfekte Anlass, um einmal ehrlich Bilanz zu ziehen: Wie sah die Spar- und Anlagewelt 2006 aus – und was hat sich seither wirklich getan?
Volkswirtschaftliche Entwicklung seit 2006
Fangen wir mit den volkswirtschaftlichen Rahmendaten an:
- 2006 betrug das deutsche Bruttoinlandsprodukt 2,3 Billionen Euro1, Ende letzten Jahres lag es bei 4,5 Billionen Euro
- Die Arbeitslosenquote lag damals bei 10,8 %, heute sind es 6,3 %
- Die Inflationsrate lag 2006 bei 1,6 %, aktuell liegt sie bei etwa 2,9 %
Geldvermögen der Deutschen: mehr als verdoppelt
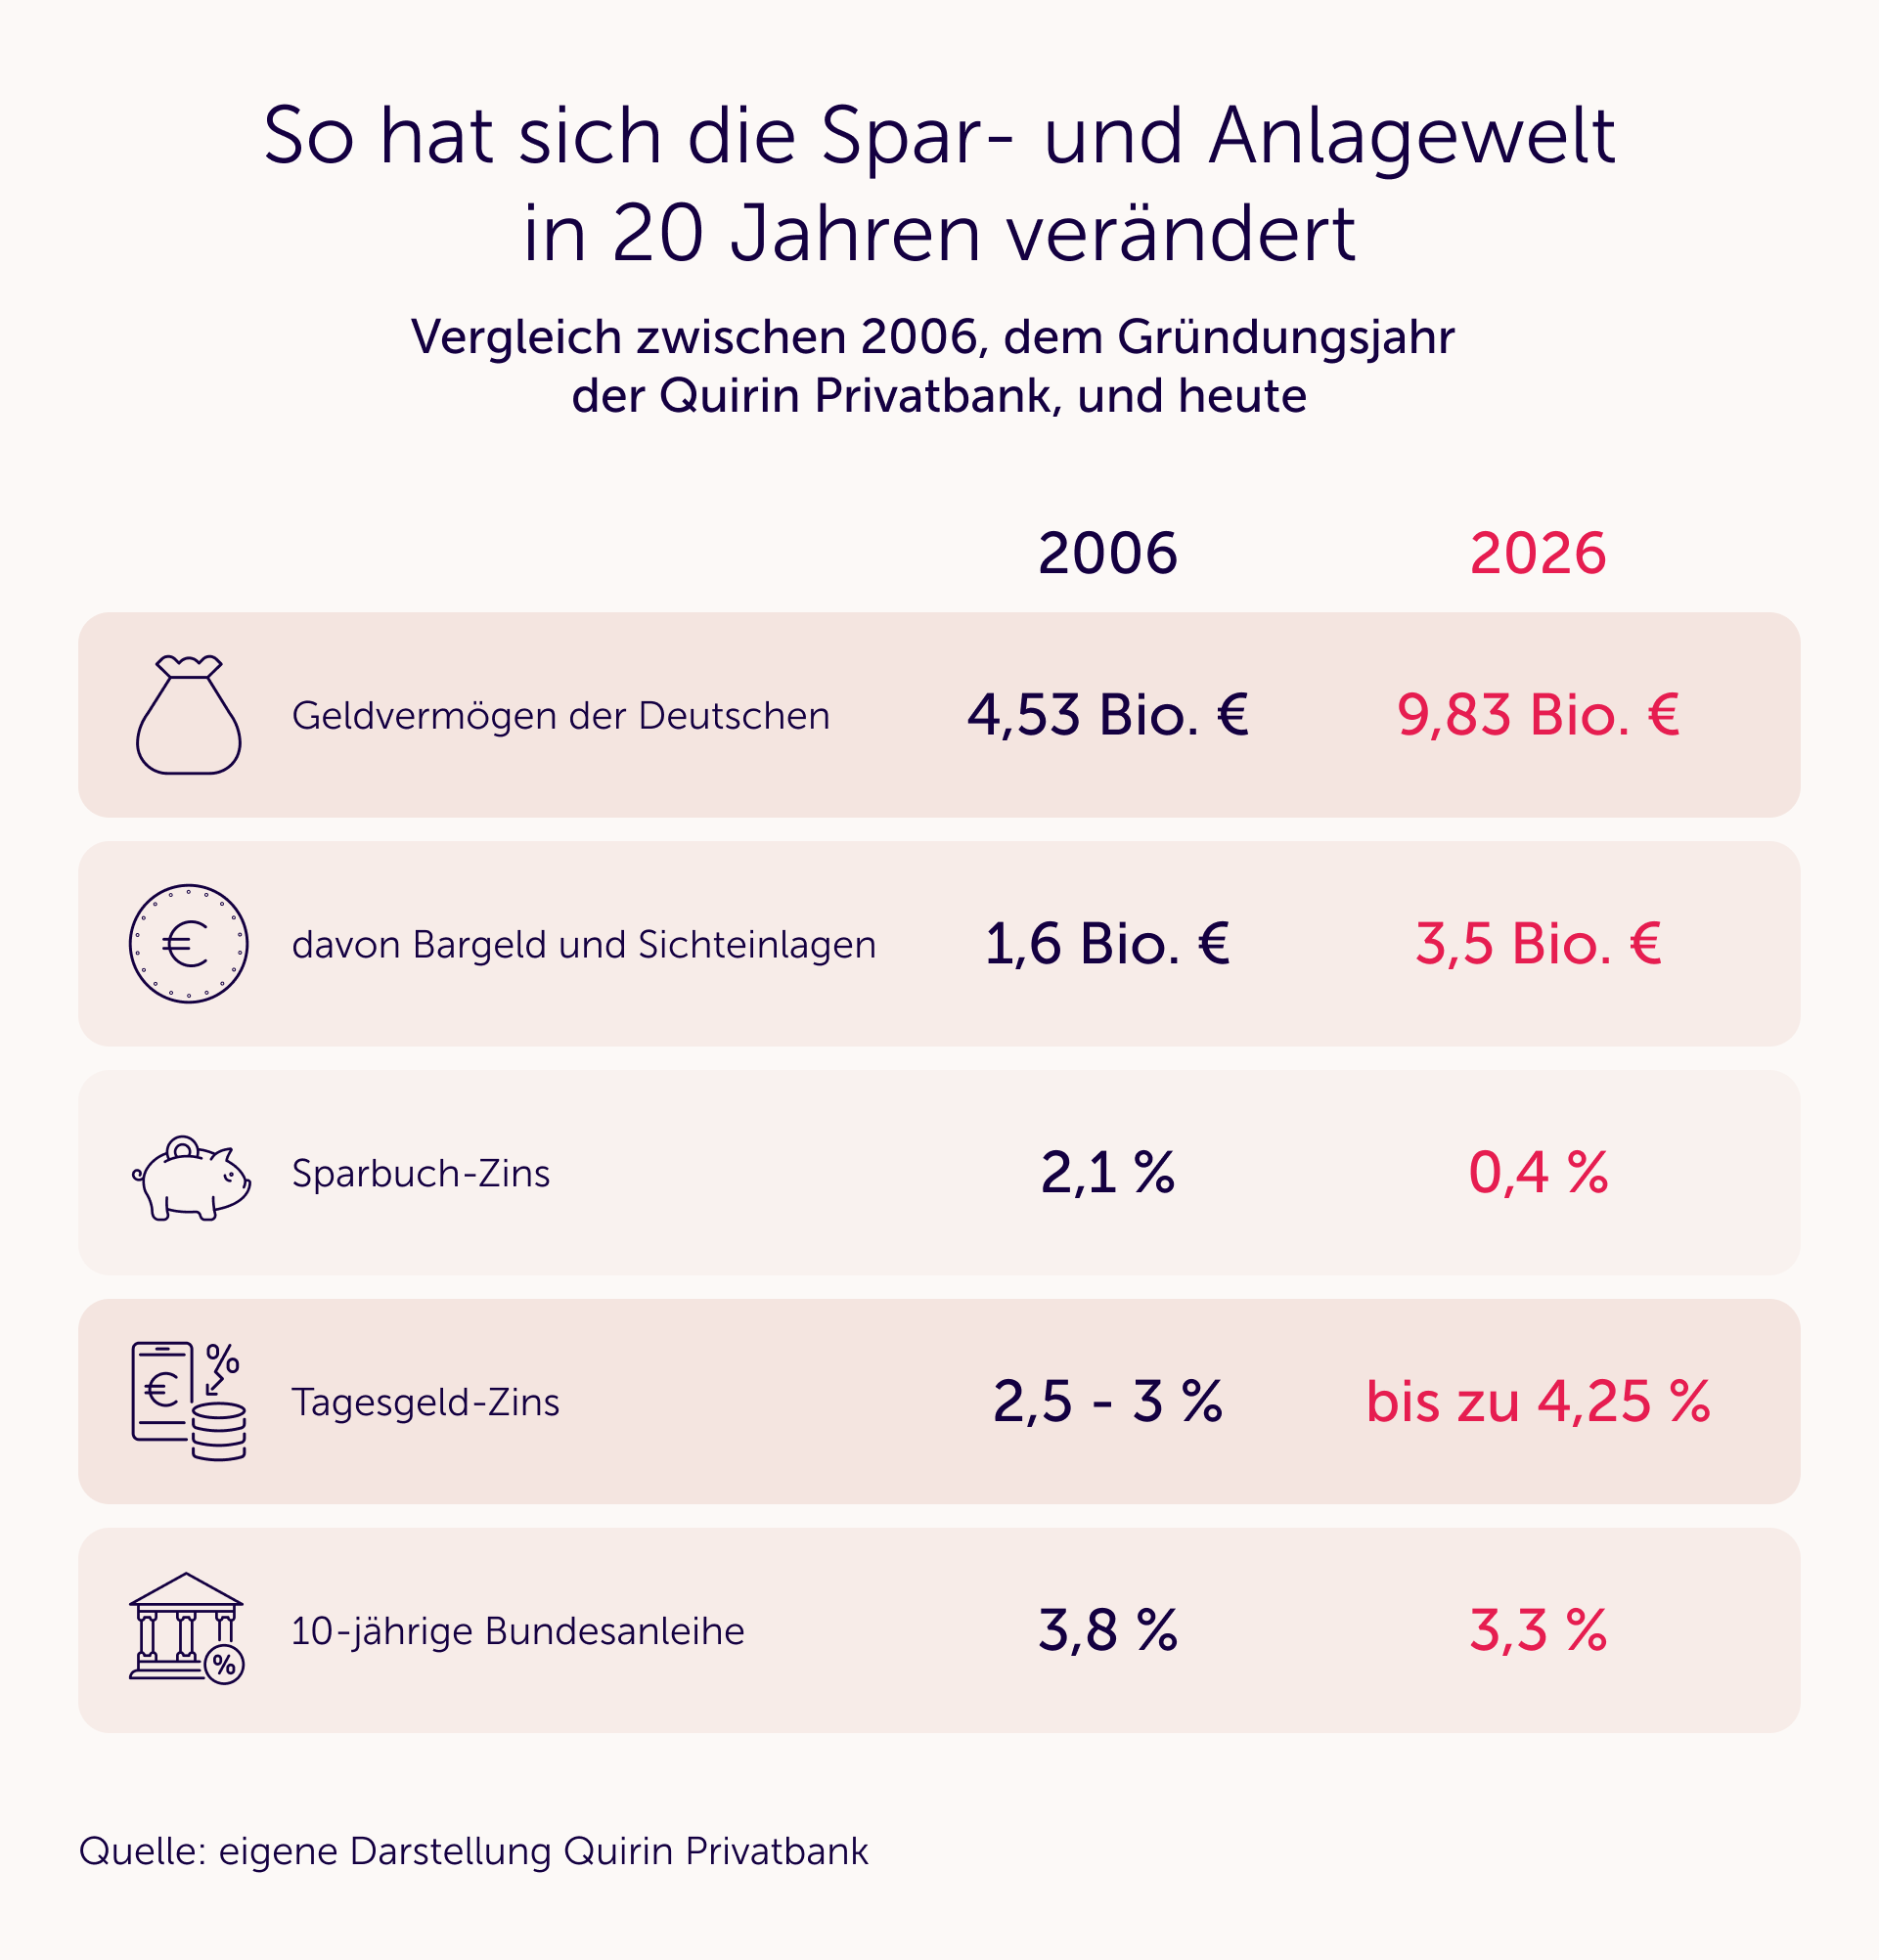
Und wie steht es um das Vermögen der Bundesbürger? Das gesamte Geldvermögen der privaten Haushalte betrug nach Angaben der Deutschen Bundesbank Ende 2006 rund 4,53 Billionen Euro. Heute sind es stolze 9,83 Billionen Euro. Das Vermögen hat sich in 20 Jahren also mehr als verdoppelt. Eine fantastische Nachricht – eigentlich.
Denn der Wermutstropfen folgt sogleich: Rund 1,6 Billionen Euro davon lagen 2006 als Bargeld und Bankeinlagen (Sicht-, Spar- und Termineinlagen) auf der faulen Haut. Und heute? Sind es sogar rund 3,5 Billionen Euro, die unrentierlich auf Zinskonten parken.
Zinsniveau: ein Déjà-vu mit Abstrichen
In Sachen Zinsen war das Jahr 2006 geprägt von schrittweisen Zinserhöhungen durch die EZB unter Jean-Claude Trichet – Ende Oktober 2006 lag der Leitzins bei 3,25 %, heute beträgt er 2,65 %.
- Auf dem klassischen Sparbuch gab es damals immerhin rund 2,1 %, heute sind es magere 0,4 %.
- Für Tagesgeld zahlten Direktbanken damals etwa 2,5 % bis 3,0 %, heute sind je nach Aktionskonditionen zeitweise bis zu 4,25 % drin.
- Eine zehnjährige deutsche Bundesanleihe war damals ähnlich „attraktiv“ wie heute: Der Zins lag im Herbst 2006 bei 3,8 %, heute notiert er mit 3,31 % etwas darunter.
Aktionärsquote: Ernüchterung nach zwei Dekaden
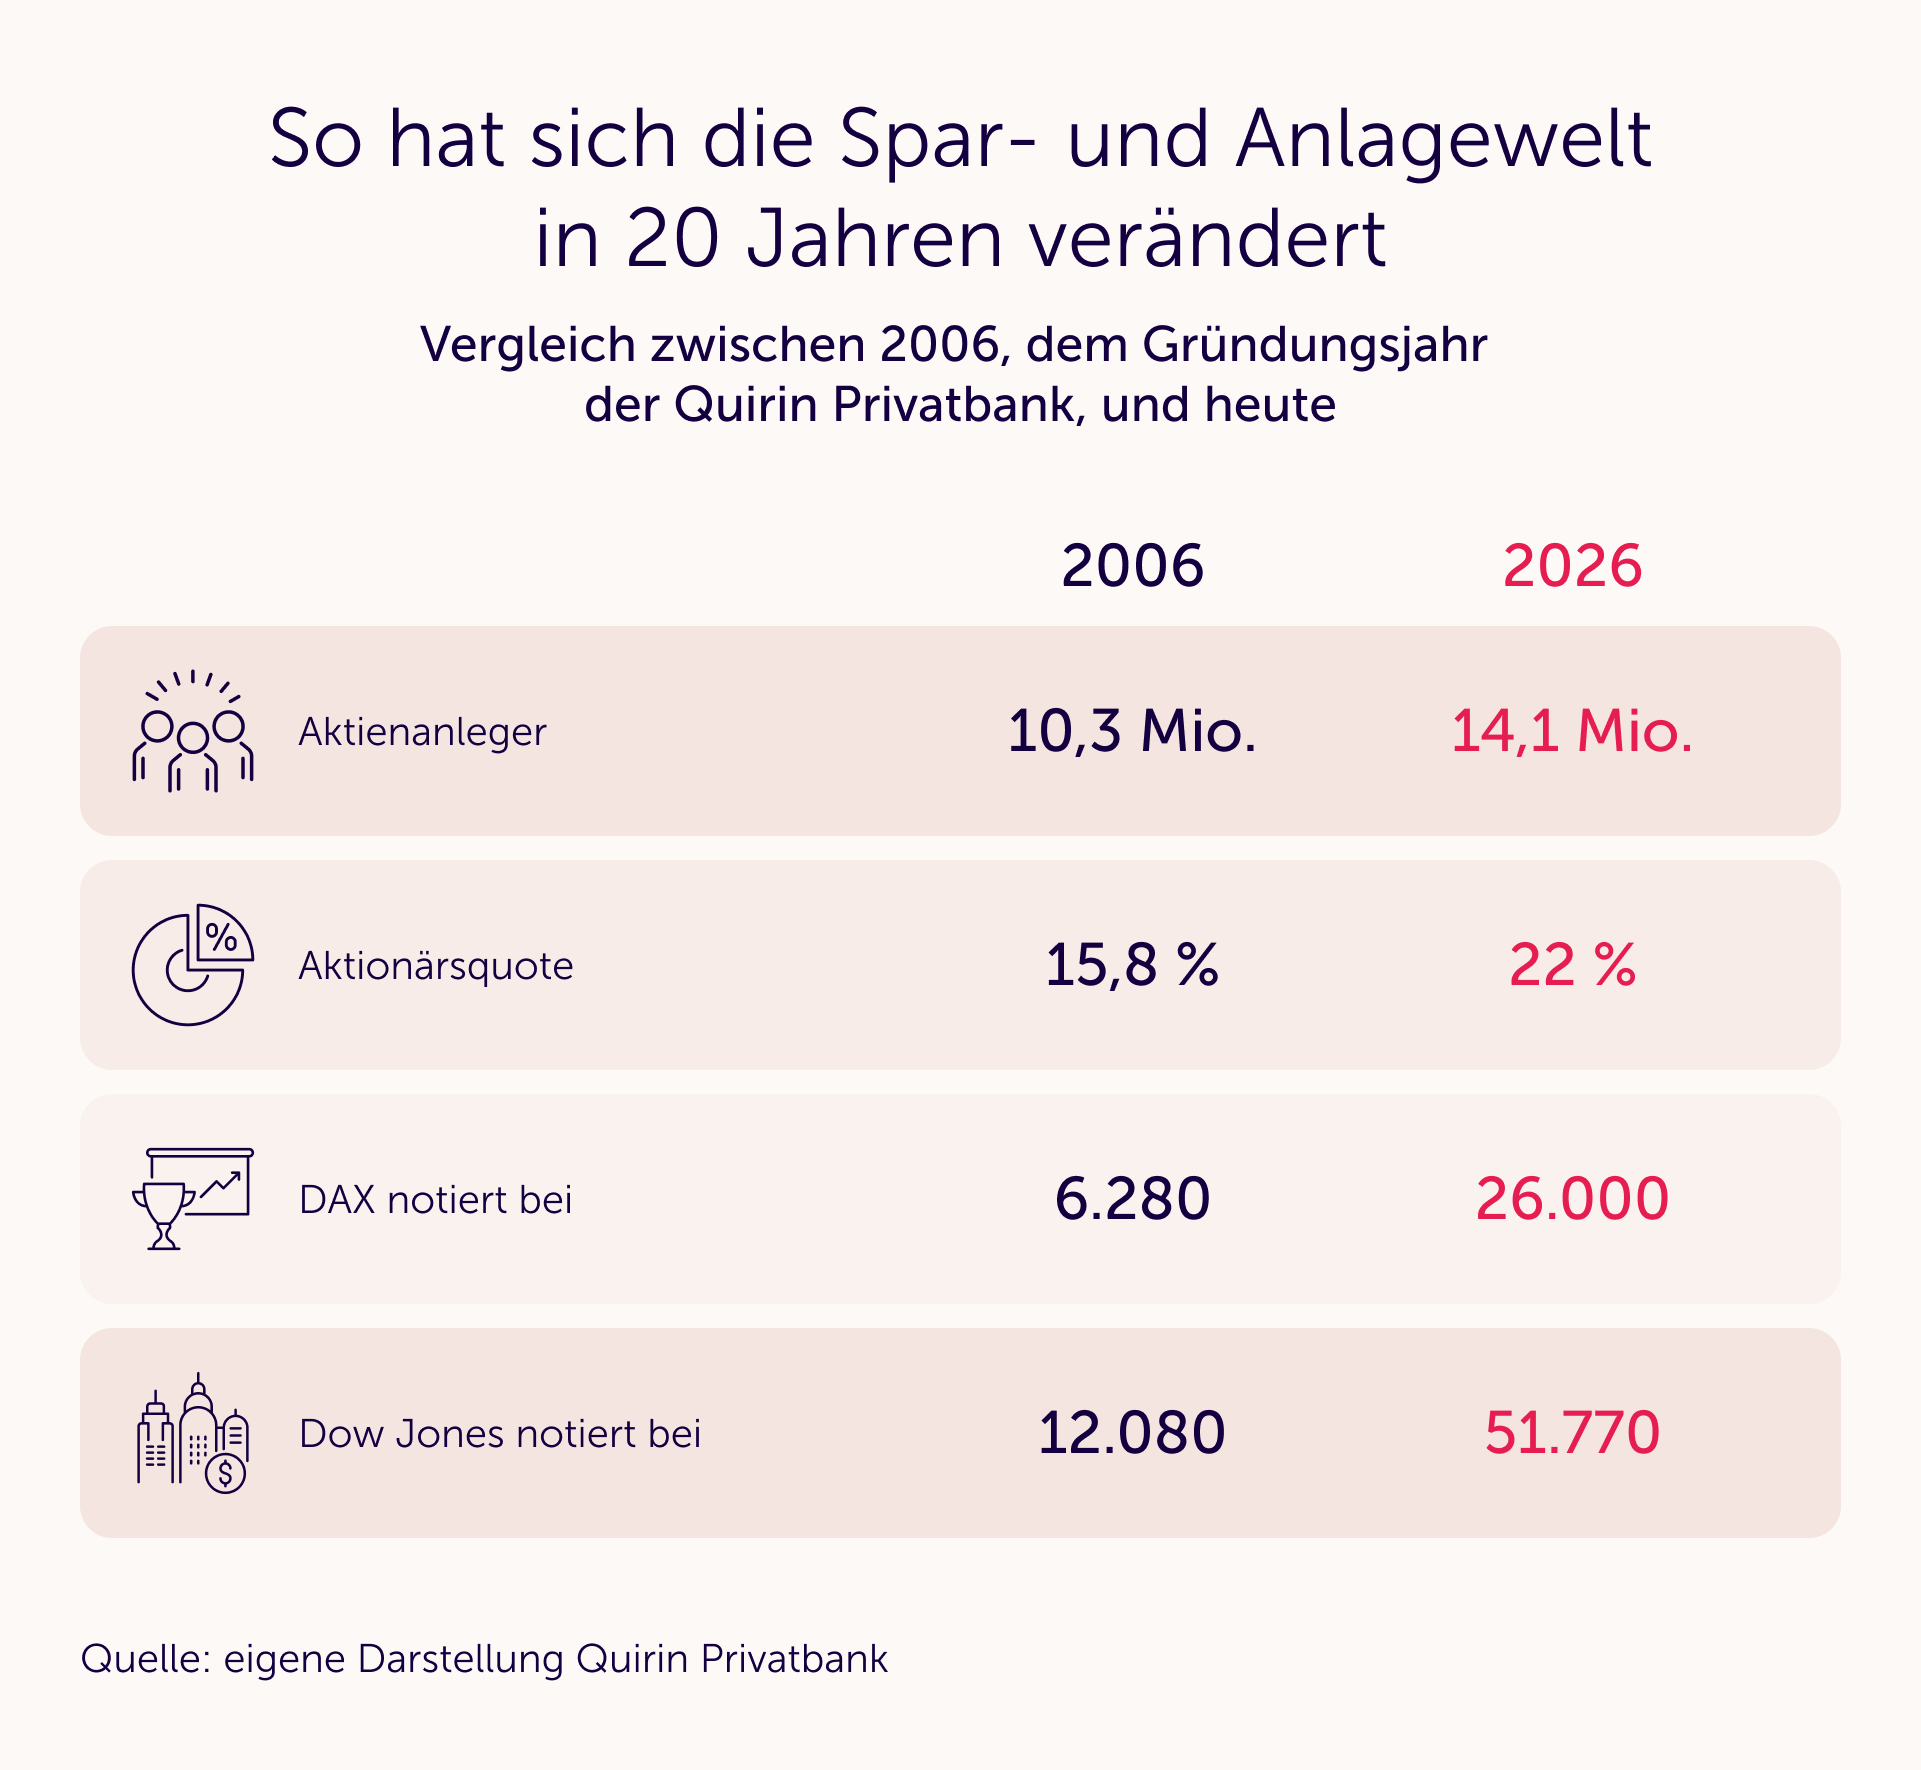
Werfen wir einen Blick auf die Zahlen rund um meine persönliche Lieblingsanlage: Aktien. Laut Deutschem Aktieninstitut (DAI) besaßen 2006 rund 10,3 Millionen Menschen in Deutschland Aktien oder Aktienfonds. Ende 2025 waren es 14,1 Millionen. Bezogen auf die Bevölkerung ab 14 Jahren kletterte die Quote damit von damals 15,8 % (knapp jeder Sechste) auf heute rund 22 %.
Ja, das ist ein Zuwachs. Aber Hand aufs Herz: Nach 20 Jahren Aufklärungsarbeit finde ich diese Zahl ernüchternd. Denn sie bedeutet im Umkehrschluss, dass noch immer fast 80 % der Menschen hierzulande die attraktiven Renditechancen der globalen Wirtschaft links liegen lassen.
Weltweite Börsen: Vervierfachung trotz aller Krisen
Dabei spricht die Realität an den Kapitalmärkten eine eindeutige Sprache. Schauen wir auf die Indizes:
- DAX: Er stand Ende Oktober 2006 bei rund 6.280 Punkten. Heute notiert er bei rund 26.000 Punkten – er hat sich mehr als vervierfacht!
- Dow Jones: Er notierte Ende Oktober 2006 bei 12.080 Punkten. Heute weist er stolze 51.770 Punkte vor – und hat sich ebenfalls mehr als vervierfacht!
Investieren ist besser als Sparen
Gerade war Weltspartag – ja, Sparen ist wichtig und richtig. Aber: Investieren ist schlichtweg besser. Das zeigt die folgende Grafik eindrücklich im direkten Vergleich: Was wäre in den vergangenen 20 Jahren tatsächlich aus Ihrem Ersparten geworden? Wir haben hier beispielhaft mit 200.000 Euro gerechnet. Sie können im Kopf gerne zwei Nullen abziehen oder hinzufügen, das Fazit ist dasselbe – Aktienanlagen sind und bleiben ungeschlagen:
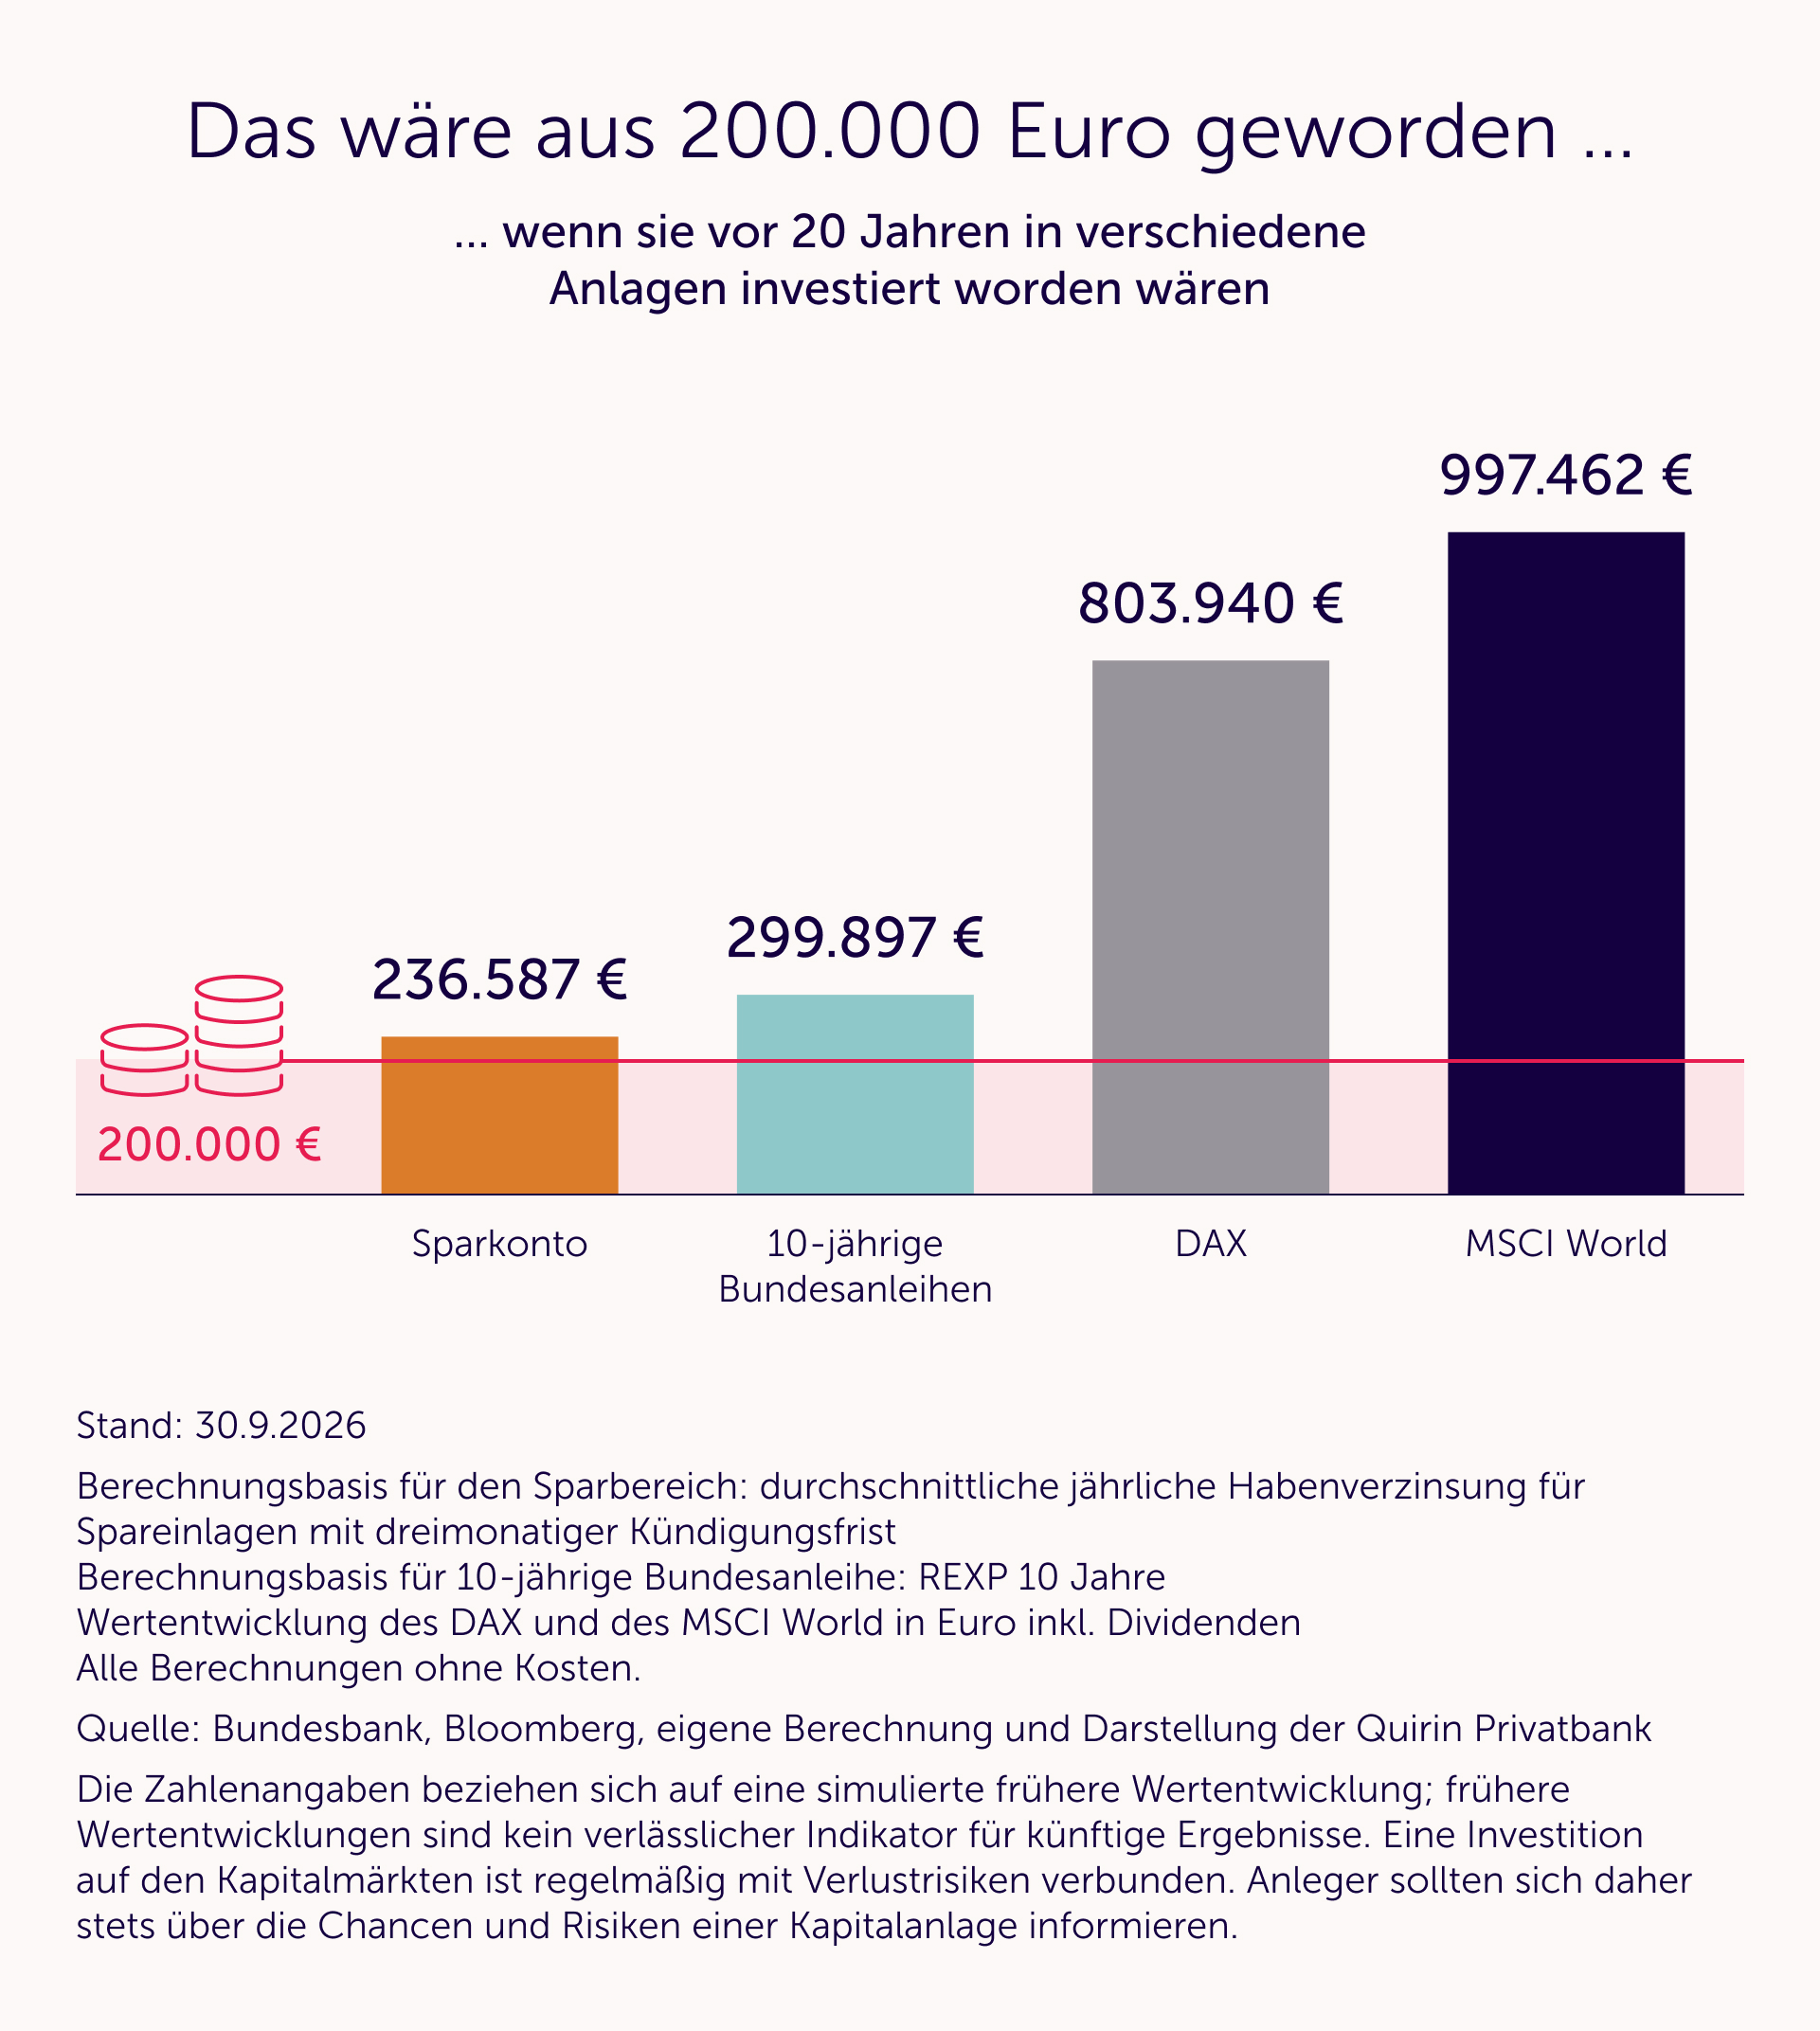
Vor 20 Jahren, als wir 2006 angetreten sind, bekamen Sparer auf dem Sparbuch rund 2 % Zinsen – und gaben sich damit zufrieden, während Milliarden auf unverzinsten Konten versauerten. Wer damals den Mut hatte, über den Tellerrand des klassischen Sparbuchs hinauszublicken und sich an der weltweiten Wirtschaft zu beteiligen, hat sein Vermögen also vervielfacht. Der Weltspartag erinnert uns jedes Jahr daran: Wahre finanzielle Vorsorge entsteht nicht durch Stillstand auf dem Sparkonto, sondern durch unternehmerische Beteiligung und den Zinseszinseffekt.
Mein Fazit: Zeit für ein echtes Umdenken
Wenn ich auf die letzten 20 Jahre zurückblicke, stelle ich zweierlei fest:
- Erstens: Die Zeit verfliegt rasend schnell. Meine Kinder sind erwachsen geworden, zwei weitere kamen hinzu, und aus einer mutigen Idee auf einem Blatt Papier ist eine feste Größe im deutschen Private Banking geworden.
- Zweitens: Während sich die Welt technologisch und wirtschaftlich mit atemberaubendem Tempo weitergedreht hat, verharren die Deutschen beim Thema Sparen erstaunlich beharrlich im Jahr 2006 – oder gefühlt im letzten Jahrhundert. Noch immer wird brav gespart statt klug investiert. Und das, obwohl uns zwei Jahrzehnte voller Krisen (von Lehman über die Eurokrise bis zur Pandemie) eines glasklar bewiesen haben: Wer breit gestreut am weltweiten Produktivkapital beteiligt bleibt und Kurs hält, wird am Ende belohnt.
Sparen ist eine Tugend, um Rücklagen zu bilden. Aber um Wohlstand aufzubauen und Kaufkraft gegen die Inflation zu verteidigen, reicht das Sparbuch schlichtweg nicht aus. Machen wir also aus den nächsten 20 Jahren kein Sommermärchen, sondern eine handfeste Erfolgsgeschichte für Ihr Vermögen: Verabschieden wir uns endgültig vom reinen Sparer-Dasein – und werden wir endlich eine Nation von selbstbewussten Anlegerinnen und Anlegern!