

Die Welt scheint zunehmend aus den Fugen zu geraten – und die Aktienmärkte schert das offenbar wenig bis gar nicht.
Kriege, Krisen, Konflikte – und trotzdem Börsenrekorde
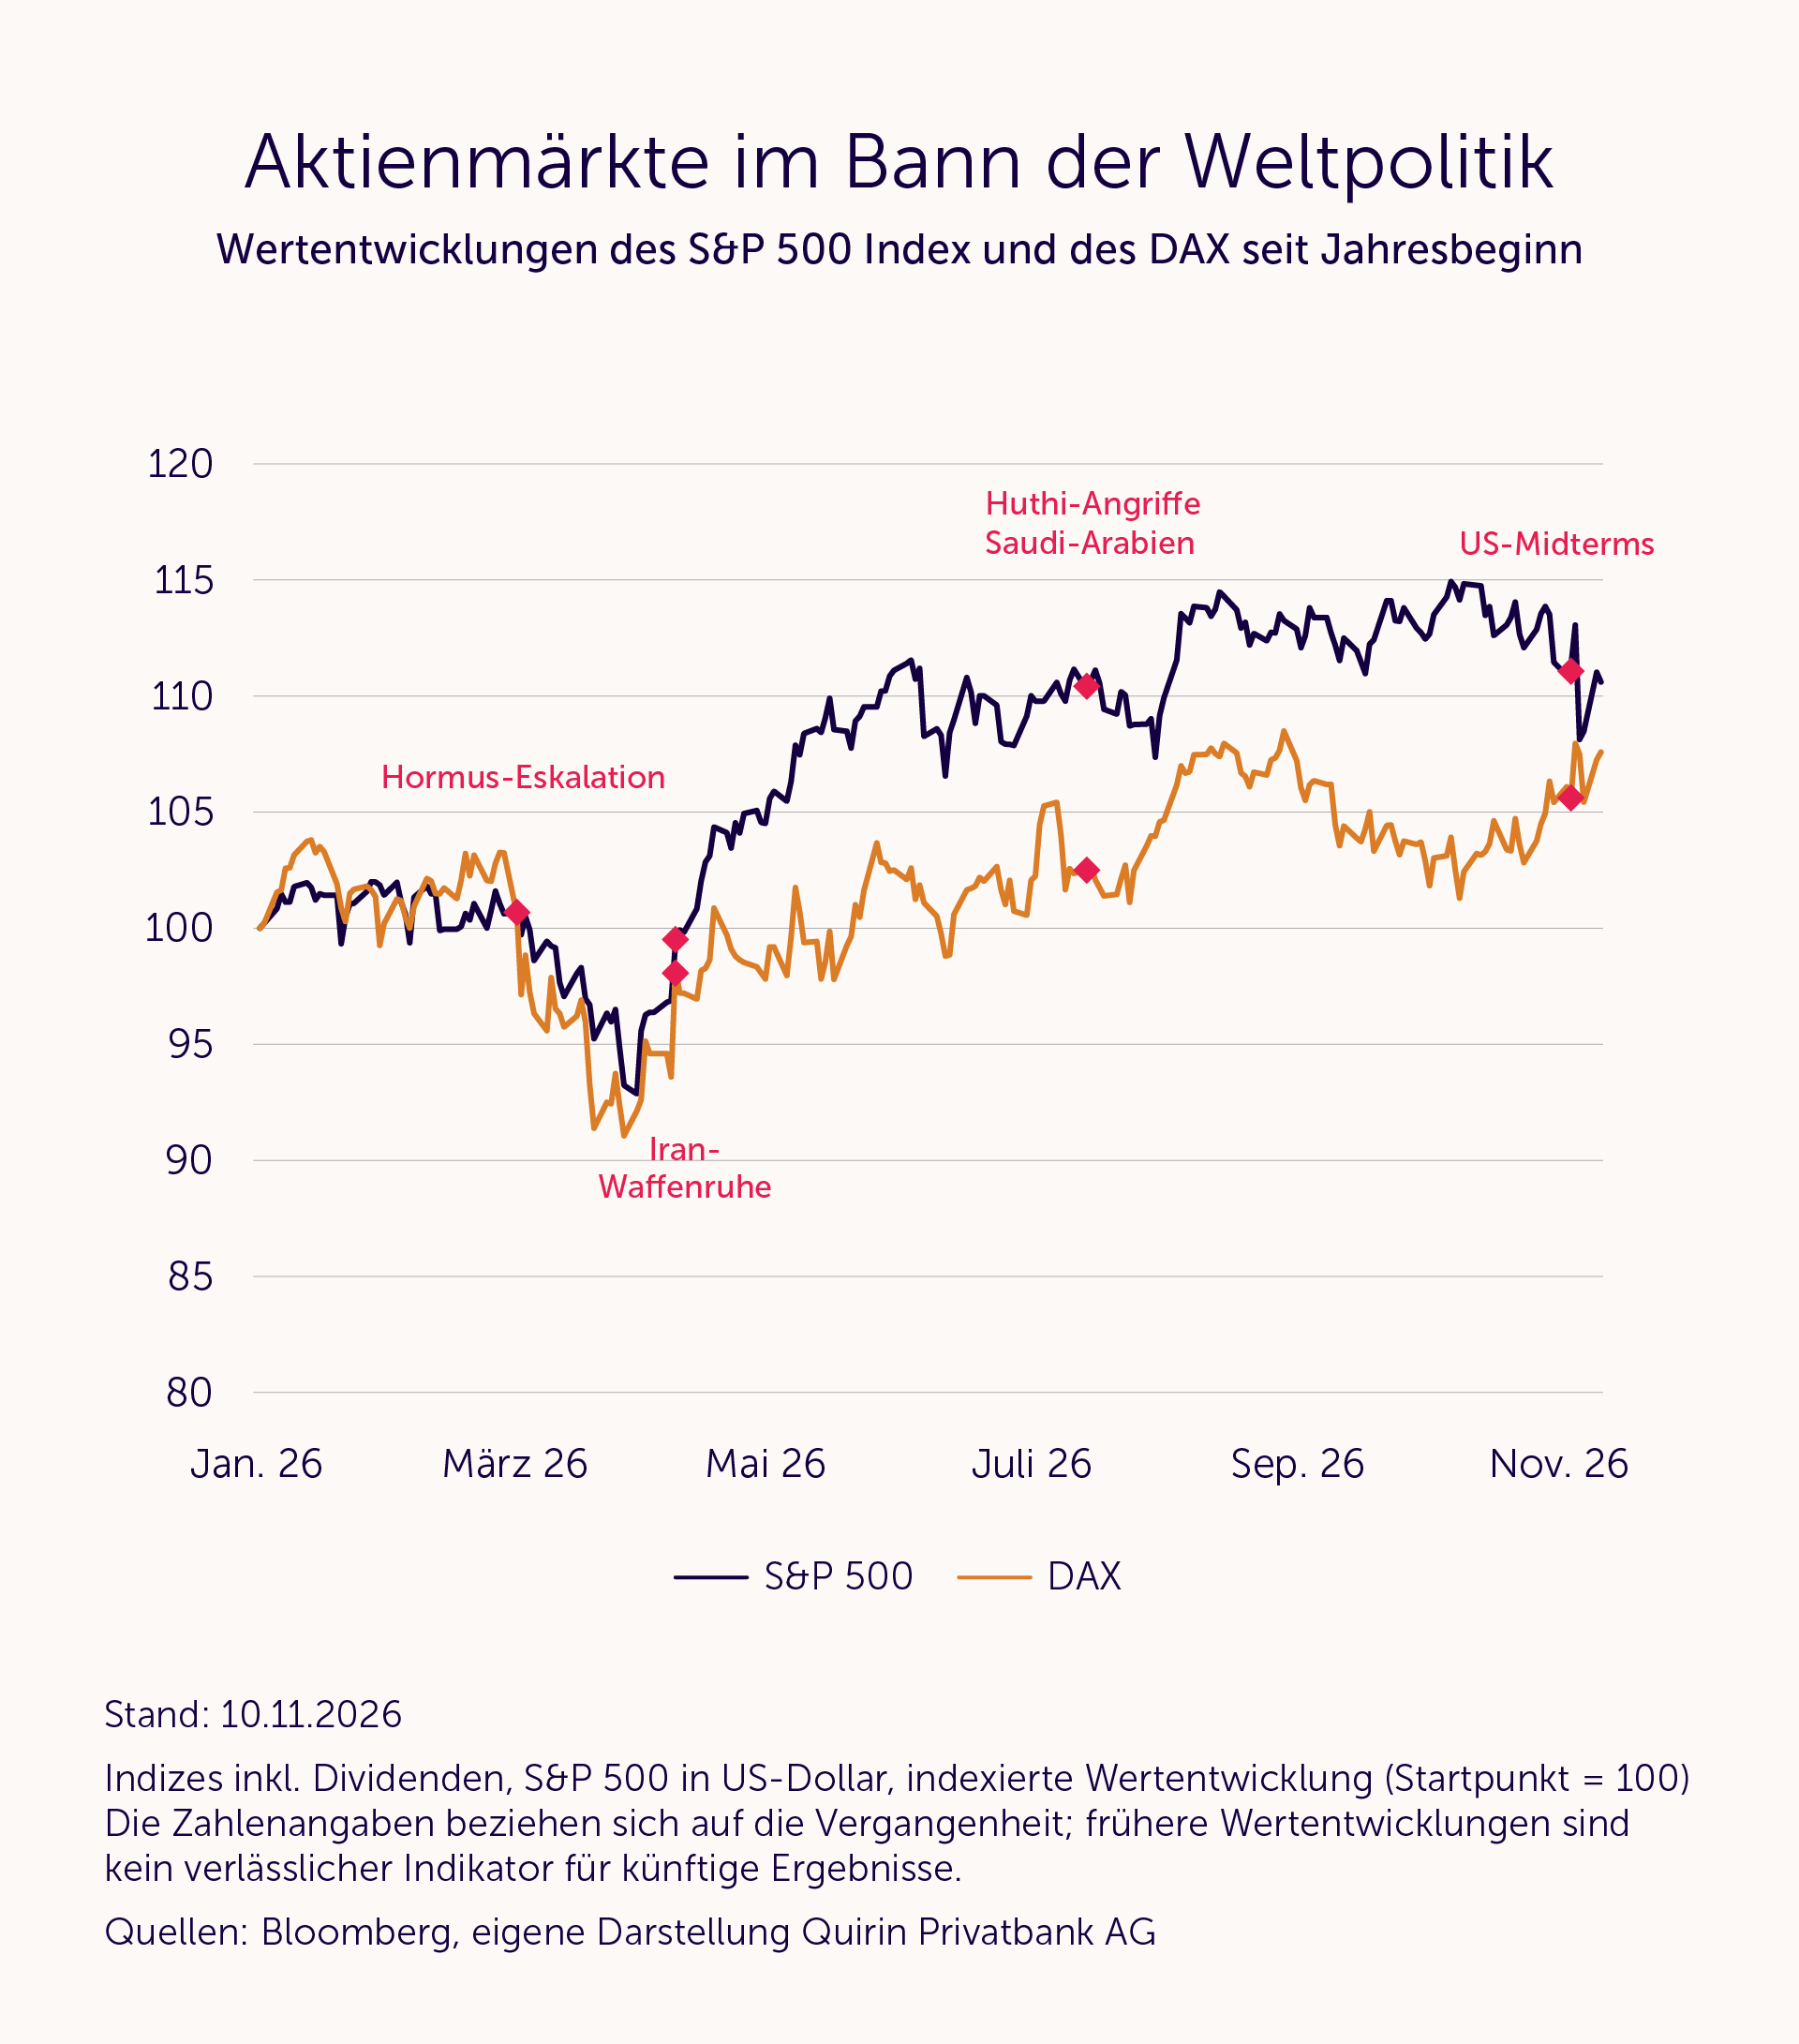
In der Ukraine tobt nach wie vor ein mörderischer Krieg. Die Spannungen im Nahen Osten und rund um die Straße von Hormus haben im Frühjahr den Ölpreis kräftig in die Höhe getrieben. Die Bedrohungen sind bis heute nicht ausgestanden, ganz im Gegenteil: Immer neue Krisenherde flackern auf, zuletzt die Angriffe der jemenitischen Huthi-Rebellen auf Ölanlagen und Städte in Saudi-Arabien.
Und trotzdem jagen die Aktienmärkte von einem Rekord zum nächsten. Seit Jahresanfang hat der viel beachtete amerikanische S&P 500 Index um rund 10 % zugelegt, der DAX um rund 8 % (Stand: 10.11.2026). Noch eindrucksvoller fällt der Kursaufschwung aus, wenn man vom zwischenzeitlichen Jahrestief Ende März ausgeht, als die Hormus-Krise die Märkte fest im Griff hatte: Seitdem ist der S&P 500 um rund 19 % gestiegen, der DAX sogar um rund 20 % – sprich: in gerade einmal gut sieben Monaten also um mehr als das Doppelte dessen, was man historisch gesehen als langfristige Jahresrendite erwarten kann. Wer das alles für völlig verrückt hält, dem kann man kaum widersprechen.
Eine Wahlwoche, vier unterschiedliche Geschichten
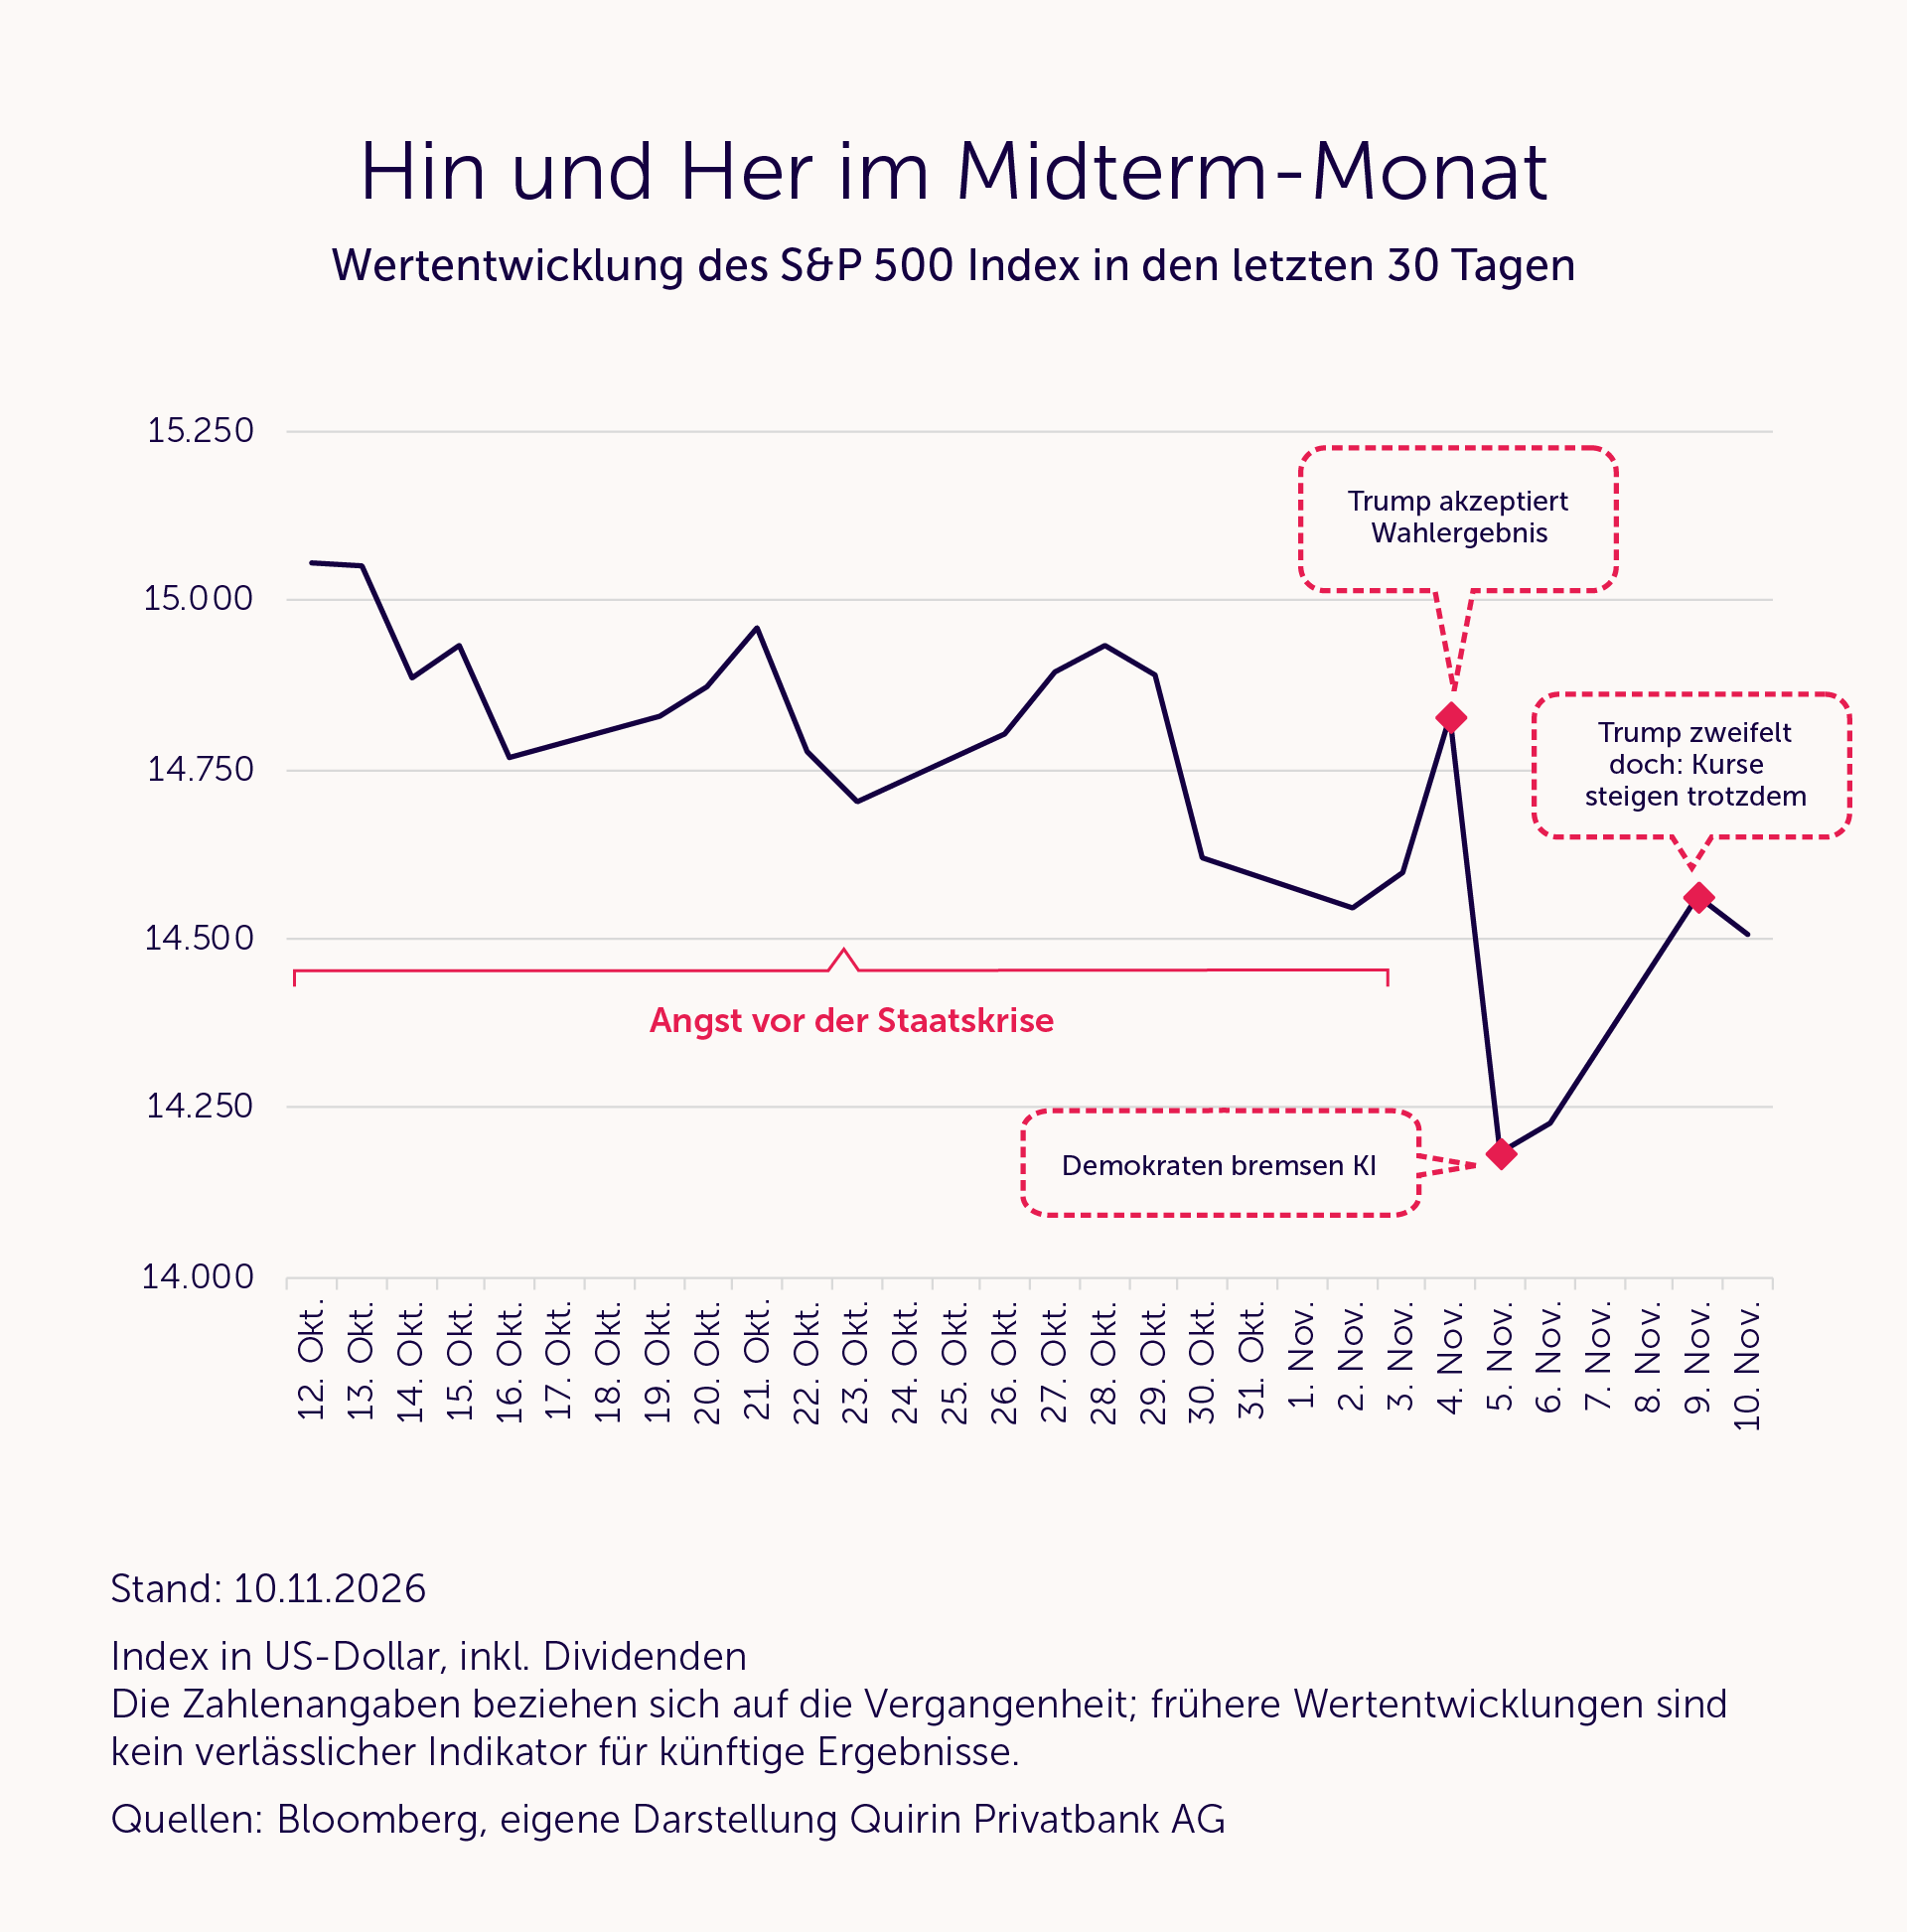
Der Eindruck, dass man es mit einem irrationalen Börsengeschehen zu tun hat, bestätigt, ja verstärkt sich sogar, wenn man die vergangenen Tage rund um die Midterm-Wahlen in den USA, die am 3. November stattfanden, betrachtet. Die Demokraten haben beide Kammern des Kongresses – Senat und Repräsentantenhaus – von den Republikanern zurückerobert, und zwar recht deutlich. Was in der Folge an den Börsen geschah, liest sich wie ein Lehrstück in vier Akten bzw. Storys:
Story Nummer 1: Die Angst vor einer drohenden Staatskrise. Schon im Vorfeld der Wahl wurde befürchtet, Donald Trump könne eine Niederlage seiner republikanischen Partei nicht anerkennen. Manche malten bereits eine Verfassungskrise an die Wand.
Story Nummer 2: Schöne neue Welt. Doch noch in der Wahlnacht erklärte Trump, er sei „absolut bereit“, das Ergebnis zu akzeptieren. Prompt drehten die verunsicherten Aktienmärkte nach oben: Der S&P 500 legte am Tag nach der Wahl gut 3 % zu – der stärkste Aufschwung nach einer Zwischenwahl seit 1982. Der DAX gewann gut 2 % und markierte tags darauf sogar ein neues Allzeithoch. Plötzlich schien eine berechenbarere Welt möglich, in der vielleicht sogar die Ölpreise im Zuge einer Entspannung in Nahost wieder stärker fallen könnten.
Story Nummer 3: Das Ende des KI-Booms. Lange hielt die Zuversicht jedoch nicht. Denn nun fiel den Marktteilnehmern auf, dass die siegreichen Demokraten dem geplanten massiven Ausbau von Rechenzentren – dem Herzstück des KI-Booms – skeptisch gegenüberstehen. Davon betroffen ist insbesondere Texas, wo knapp ein Drittel aller in den USA geplanten Rechenzentrumskapazitäten entstehen soll. Ausgerechnet dort hat mit Gina Hinojosa nun eine Demokratin die Gouverneurswahl gewonnen – und damit in einem Bundesstaat, der über Jahrzehnte als eine republikanische Hochburg galt.
Noch vor ihrem Amtsantritt Mitte Januar 2027 kündigte Hinojosa Gesetzesvorhaben an, die die heimische Bevölkerung vor den negativen Folgen des Rechenzentrumsbooms schützen sollen (wie Lärm, steigende Strompreise, hoher Wasserverbrauch). Sie fordert einen generellen Baustopp und hat die Naturschutzbehörde gebeten, über den umstrittenen Verkauf eines Naturschutzgebietes an Elon Musks Firma SpaceX erst nach ihrem Amtsantritt zu entscheiden. Schlechte Zeiten für KI also – und prompt erlebte die KI-lastige Technologiebörse Nasdaq mit einem Minus von rund 6 % ihren schwärzesten Tag seit dem „Liberation Day“ im April 2025. Zur Erinnerung: Seinerzeit verkündete Trump seine umfassenden neuen Importzölle und löste damit weltweit erhebliche Turbulenzen an den Börsen aus.
Story Nummer 4: Erneute Kehrtwende Trumps. Am vergangenen Montag zog Trump das Wahlergebnis auf seiner Plattform Truth Social dann doch plötzlich in Zweifel. Mit Blick auf Story Nummer 2 hätte man eigentlich einen Einbruch an den Börsen erwarten können. Doch weit gefehlt – tatsächlich legte der S&P 500 am selben Tag um über 2 % zu – sein bester Tag seit April. Die Begründung, die man für die überraschende Entwicklung nachlieferte: fallende Ölpreise und eine Erholung der zuvor arg gebeutelten Chipwerte.
Die obigen Storys bzw. Erklärungen, warum bestimmte Märkte zuletzt gestiegen oder gefallen sind, ließen sich beliebig fortsetzen. So unterschiedlich sie alle im Detail sein mögen, eines haben sie gemeinsam: Für vernünftige Anlageentscheidungen sind sie schlichtweg wertlos. Sie mögen durchaus unterhaltsam, manchmal sogar spannend sein – für Anlegerinnen und Anleger, die vor einer konkreten Anlageentscheidung stehen, sind sie jedoch ohne jeden Nutzen.
Stellen Sie sich, liebe Leserin, lieber Leser, mal für einen kurzen Moment vor, Sie hätten auf jede dieser vier erwähnten Storys reagiert und Ihre Anlageentscheidungen danach ausgerichtet: vor der Wahl vorsichtshalber verkauft, nach der Wahlnacht gekauft, nach der „Texas-Nachricht“ und Trumps anschließender Kehrtwende erneut verkauft – und damit den darauffolgenden, unverhofften Kursanstieg verpasst. Vermutlich wüssten Sie heute nicht mehr, wo Ihnen der Kopf steht, und würden sich zu Recht wie in einem Tollhaus fühlen.
Also doch ein Tollhaus?
Ist der mit einem Fragezeichen versehene Befund im Titel dieses Beitrags also korrekt? Die Antwort lautet: Ja und nein.
Ja – für alle, die den Storys folgen: Ein Tollhaus ist die Börse für all diejenigen, die versuchen, ihre Anlageentscheidungen aus Investmentgeschichten wie den beschriebenen herzuleiten. Denn sie übersehen, dass solche Geschichten – so plausibel sie auch klingen mögen – stets erst im Nachhinein erzählt werden. Zunächst bewegt sich der Markt in eine bestimmte Richtung und erst anschließend wird aus der Vielzahl möglicher Erklärungen eine herausgegriffen und als vermeintliche Ursache für die Kursbewegung präsentiert. Der Nobelpreisträger Robert Shiller hat diesem Phänomen sogar ein ganzes Buch gewidmet („Narrative Economics“). Seine zentrale Erkenntnis: Unser Gehirn verlangt nach einer Ursache und konstruiert sie notfalls im Nachhinein.
Hinzu kommt ein zweiter, oft übersehener Aspekt: Für die Kursbildung zählt nicht, ob eine Nachricht gut oder schlecht ist, sondern vielmehr, ob sie besser oder schlechter ausfällt als erwartet. Was bereits erwartet wurde, ist längst in den Kursen enthalten. Deshalb kann dieselbe Nachricht die Märkte an einem Tag beflügeln und am nächsten belasten. Die Börse klettert, wie ein altes Sprichwort sagt, an einer „Mauer der Angst“ empor. Nicht die Abwesenheit von Sorgen treibt die Kurse, sondern die Erkenntnis, dass die tatsächliche Nachrichtenlage weniger schlecht ausfällt als befürchtet.
Nein – für alle, die das Spiel durchschauen: Ein klares Nein ist die Antwort für diejenigen, die dieses Spiel durchschauen und erkennen, wie Märkte tatsächlich funktionieren. Sie wissen Investmentgeschichten als das einzuordnen, was sie letztlich sind: Marketing. Die erratischen Kursbewegungen verstehen sie als Ergebnis ständig neu einprasselnder Informationen, die von der Gesamtheit der Marktteilnehmer laufend darauf abgeklopft werden, was sie für die Zukunft ganzer Volkswirtschaften, Branchen und einzelner Unternehmen bedeuten – und in entsprechende Kauf- und Verkaufsentscheidungen umgemünzt werden. Und das jeden Tag aufs Neue.
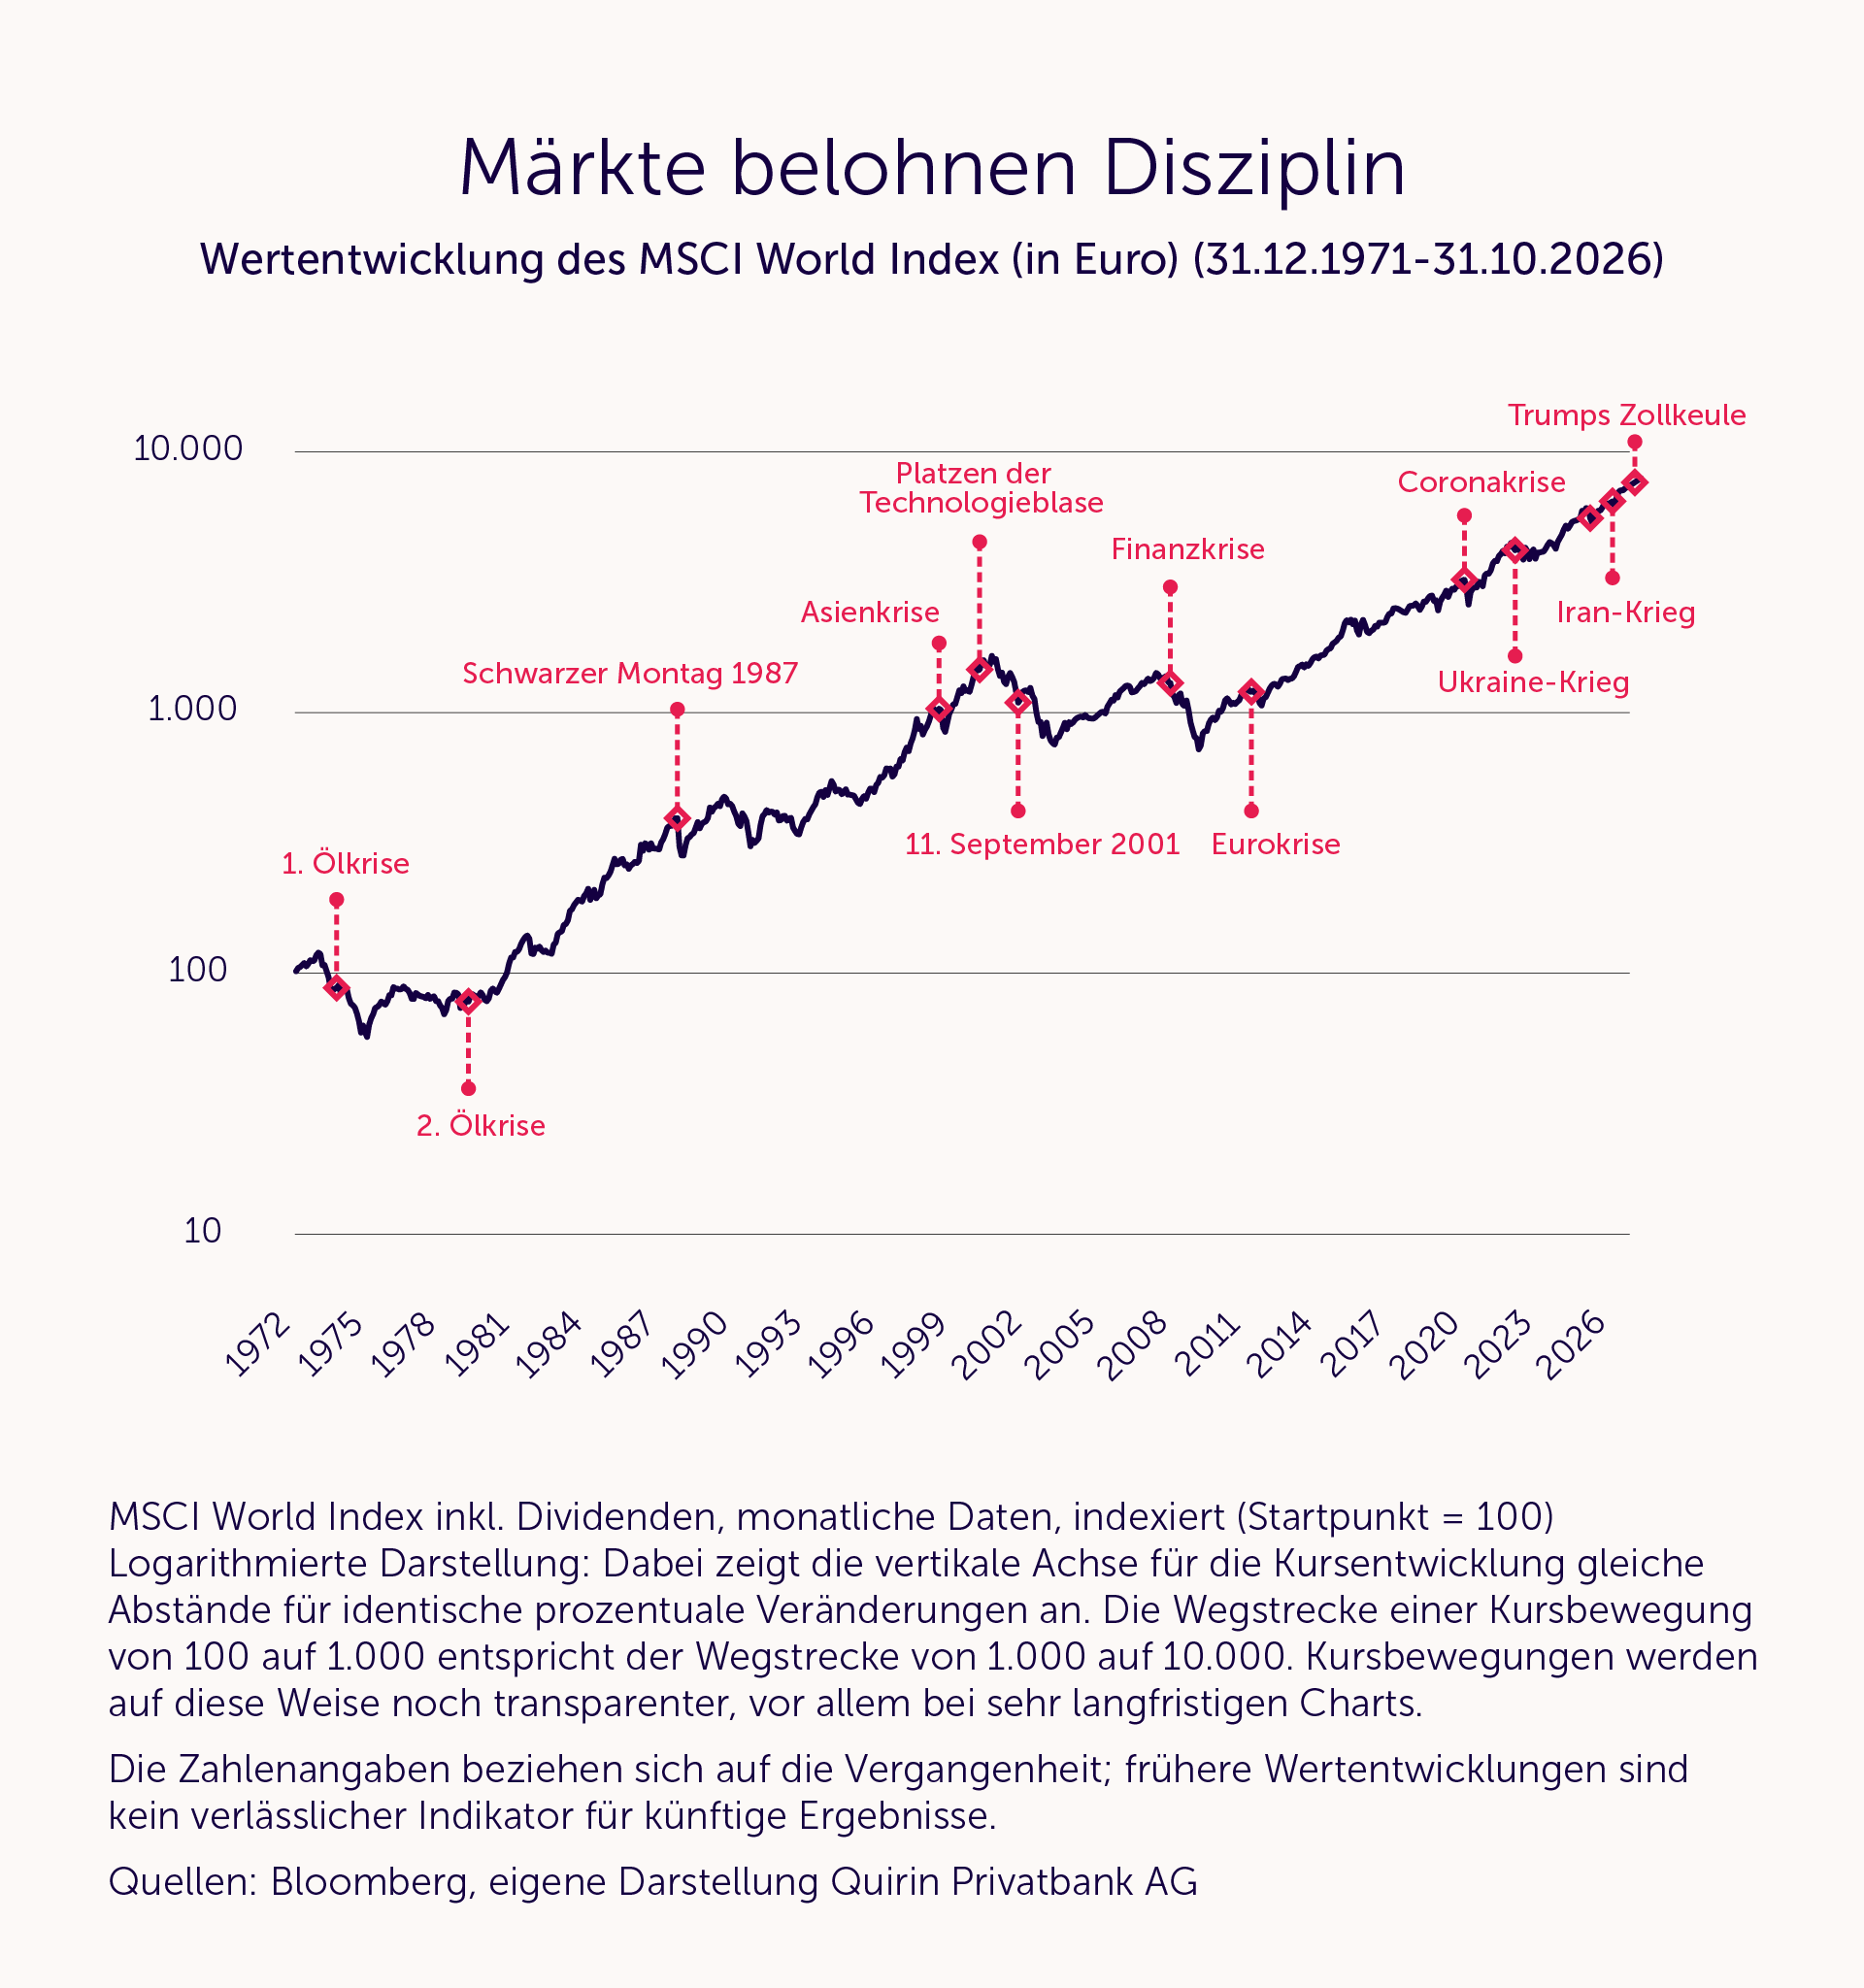
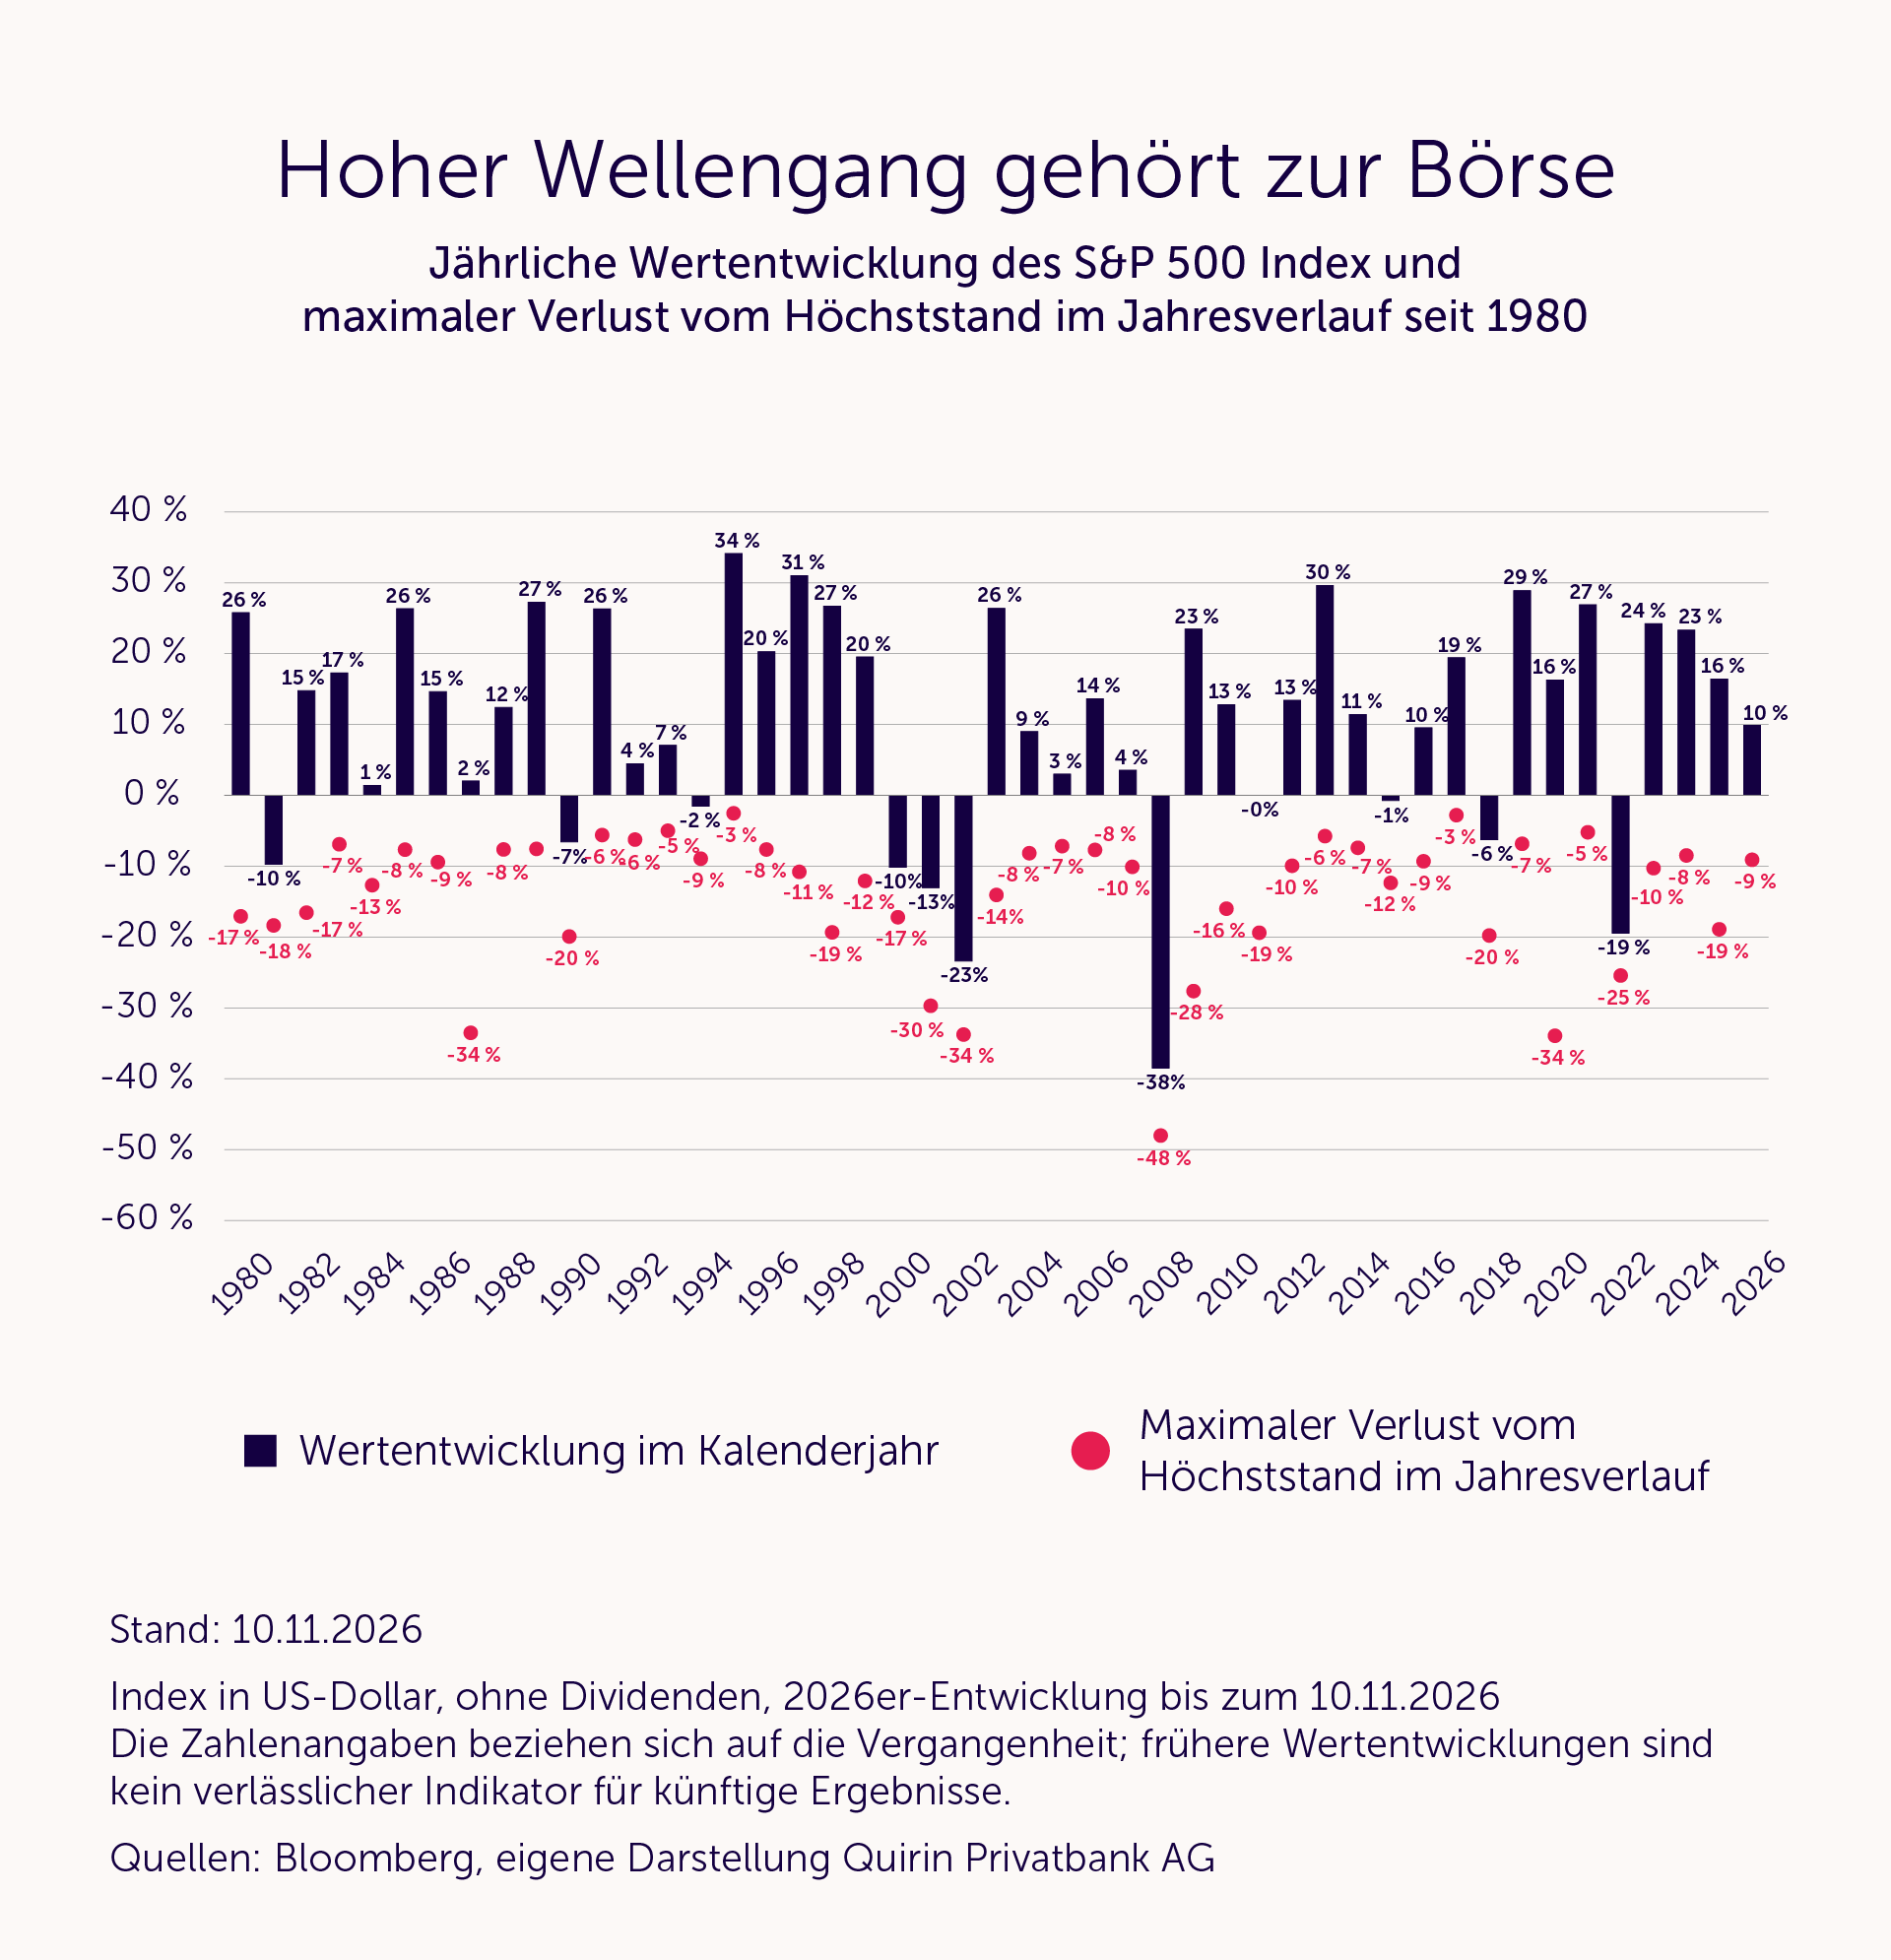
Kurz- und mittelfristige Kursschwankungen sind wie die Wogen einer rauen See, durch die sich ein Dampfer unbeirrt seinen Weg bahnt. Und dieser Wellengang ist kräftiger, als viele denken: Seit 1980 ist der S&P 500 Index im Laufe eines Kalenderjahres zwischenzeitlich im Durchschnitt um mehr als 14 % gefallen – und hat das Jahr am Ende trotzdem in rund drei von vier Fällen mit einem Plus abgeschlossen. Auch 2026 folgt diesem Muster bislang: Zwischen Ende Januar und Ende März verlor der S&P 500 gut 9 %, der DAX sogar rund 13 %. Mitte April stand der amerikanische Index dann bereits wieder auf Rekordniveau.
Was all das für Anleger und Anlegerinnen bedeutet
Ein Tollhaus sind die Aktienmärkte also nur für diejenigen, die glauben, Kursbewegungen im Nachhinein aus einzelnen Geschichten herleiten zu können – und nicht erkennen, dass es in jeder Marktphase Bären- und Bullenszenarien gibt, von denen je nach Kursverlauf mal das eine, mal das andere in den Vordergrund gerückt wird. Für alle anderen sind die Märkte ein hochkomplexer Mechanismus, der uns durch das Meer der Unsicherheit geleitet. Er ist nicht prognostizierbar, und er schafft die Unsicherheit auch nicht aus der Welt. Aber er bewältigt sie auf rationale Weise.
Für die praktische Geldanlage folgt daraus etwas sehr Beruhigendes: Man muss keine Investmentstorys kennen, um gute Entscheidungen zu treffen. Entscheidend sind andere Fragen: Wie viel Schwankung kann und will ich aushalten? Welchen Teil meines Vermögens brauche ich in den nächsten Jahren, welchen erst in zehn oder zwanzig Jahren? Welche Ziele verfolge ich mit meiner Geldanlage? Wer diese Fragen ehrlich beantwortet, seine Depotaufteilung konsequent daran ausrichtet und sie in regelmäßigen Abständen überprüft und gegebenenfalls anpasst – statt sich von Schlagzeilen und Prognosen treiben zu lassen –, kann den „Wellengang“ gelassen beobachten. Das närrische Treiben im Börsen-Tollhaus kann er dann getrost denen überlassen, die sich darin wohlfühlen.