

Ja, natürlich ist das neue Altersvorsorgedepot für junge Menschen fantastisch: Je früher Geld langfristig investiert wird, desto länger kann der Zinseszinseffekt wirken. Aber daraus folgt nicht, dass sich der Einstieg mit 40, 50 oder gar Anfang 60 nicht mehr lohnen kann. Im Gegenteil: Gerade wer heute gut verdient, bereits Vermögen aufgebaut hat oder seine Altersvorsorge bisher eher nebenbei betrieben hat, sollte sich das neue Modell genauer anschauen.
Endlich mehr Kapitalmarkt in der Altersvorsorge
Ich beschäftige mich seit mehr als 20 Jahren mit der Frage, wie wir die Deutschen besser an den Kapitalmarkt heranführen können. Denn für langfristigen Vermögensaufbau braucht es aus meiner Sicht vor allem eines: Beteiligung an der Wertschöpfung von Unternehmen über die weltweiten Aktienmärkte. Das ist vor allem bei der Altersvorsorge essenziell.
Stattdessen hat die Politik den Menschen mit der Riester-Rente vor 24 Jahren ein bürokratisches Monstrum verordnet. Die starre Beitragsgarantie zwang die Anbieter, das Geld weitgehend in zinsarme Papiere zu stecken, während oftmals horrende Gebühren die wenigen Erträge auffraßen. Die Riester-Rente war von Anfang an zum Scheitern verurteilt und hat bei vielen Anlegerinnen und Anlegern zu einem generellen Verdruss geführt – ich habe mich an dieser Stelle schon mehrfach dazu ausgelassen.
Mit dem Altersvorsorgedepot bricht Deutschland endlich mit diesem Irrweg. Zum ersten Mal heißt es: Staatliche Förderung trifft auf echte Aktienmarktrendite. Keine teuren Versicherungsmäntel, keine Garantiekosten, sondern wirklich breite Streuung und niedrige Kosten dank Förderung von ETF-Sparplänen. Das ist für alle 25-Jährigen interessant. Aber eben auch für jemanden, der mit 55 noch zehn oder 15 Jahre bis zum Ruhestand hat.
Hebel 1: Attraktive Zulagen und Sonderausgabenabzug
Die entscheidende Frage ist dabei nicht: „Wie jung bin ich?“, sondern: „Wie viel Zeit habe ich noch und was lässt sich aus den verbleibenden Jahren bis zum Ruhestand herausholen?“ Selbst wer mit Mitte oder Ende 50 noch zehn Jahre spart, profitiert ab 2027 von handfesten Vorteilen:
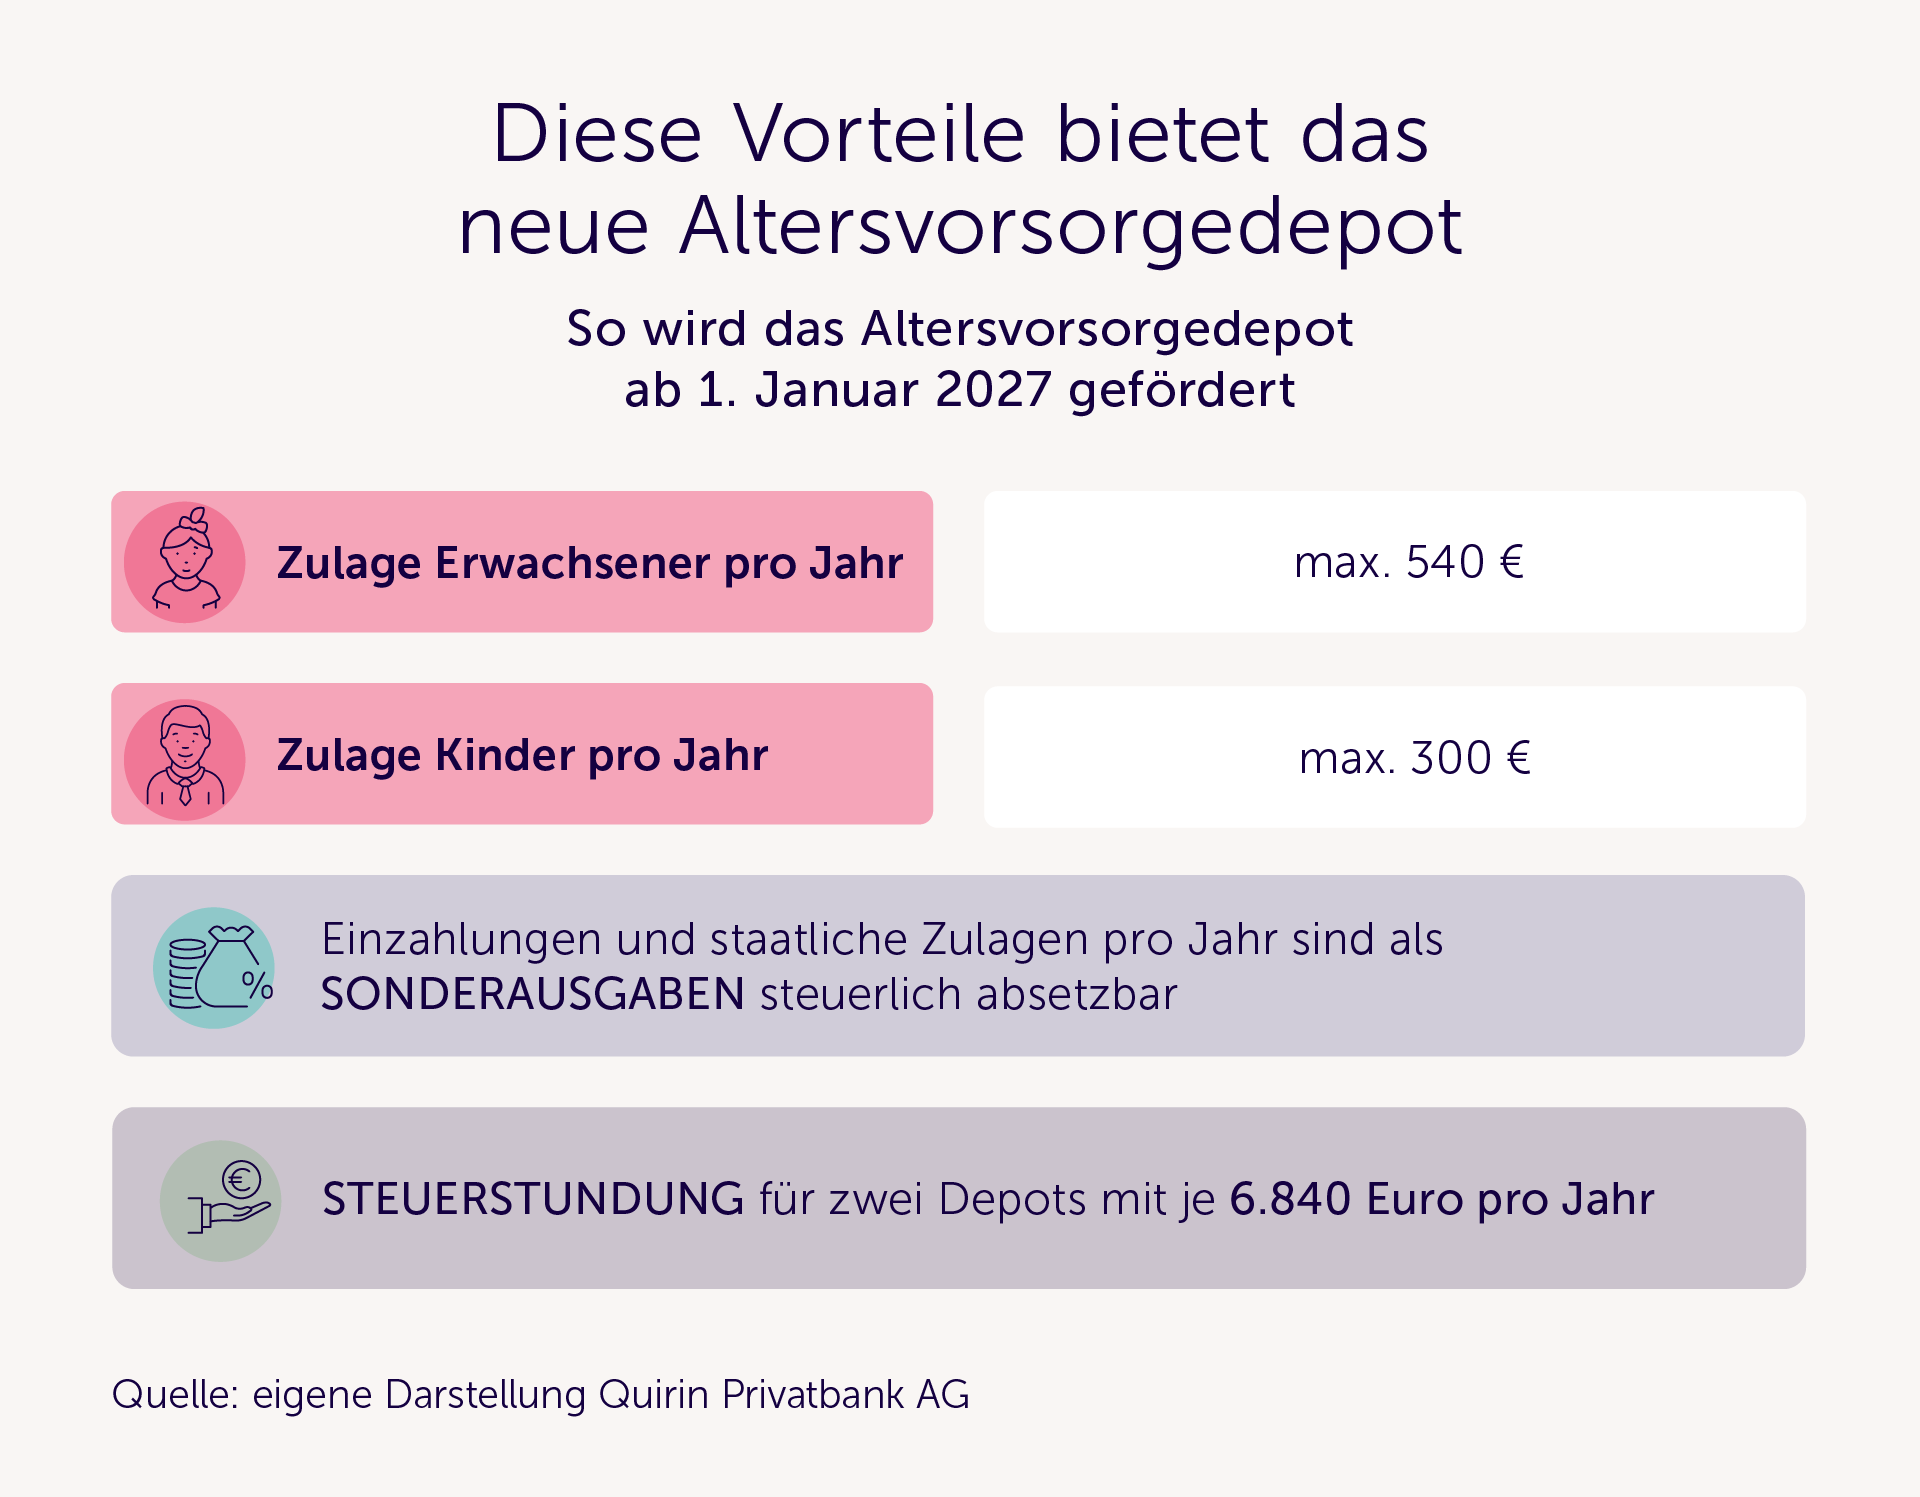
- Die Grundzulage: Für eigene Einzahlungen bis zu 1.800 Euro pro Jahr (150 Euro im Monat) schießt der Staat bis zu 540 Euro pro Jahr zu – das sind glatte 30 Prozent des Eigenbeitrags, eine starke Hausnummer, wie ich finde.
- Kinderzulagen: Hinzu kommen bis zu 300 Euro pro Kind und Jahr. Das dynamisiert die Förderquote bezogen auf den Eigenbeitrag nochmals.
- Sonderausgaben: Die eingezahlten geförderten Beiträge und die Zulagen können jedes Jahr steuerlich als Sonderausgaben geltend gemacht werden und mindern Ihr zu versteuerndes Einkommen. Neben den Zulagen können sich so noch Steuererstattungen ergeben.
Über die Höhe der Zulagen hatte ich bereits in einem vorherigen Tagebuch geschrieben, ich packe Ihnen die Übersicht hier noch einmal rein:
Hebel 2: Steuern später statt heute
Der zweite, oft unterschätzte Hebel liegt in der Steuerstundung. Ich darf als Bankvorstand genau wie meine Kolleginnen und Kollegen in den Niederlassungen vor Ort keine Steuerberatung vornehmen – ich darf Sie aber sehr wohl darauf hinweisen, dass sich hier ein genauer Blick lohnt.
Während der gesamten Ansparphase werden die Erträge des Altersvorsorgedepots nicht besteuert. Kursgewinne und Dividenden bleiben frei von der Abgeltungsteuer. Das bedeutet: Jeder erwirtschaftete Euro bleibt vollständig im Zinseszins-Kreislauf und arbeitet an den weltweiten Kapitalmärkten ungestört weiter für Sie. Erst in der Auszahlungsphase im Alter greift der Fiskus mit dem dann meist spürbar niedrigeren persönlichen Steuersatz zu.
Und das Modell bietet auch für größere Sparsummen Spielraum: Künftig können bis zu 6.840 Euro pro Jahr und Depot eingezahlt werden. Die staatliche Zulage gibt es zwar nur auf den Grundbetrag von 1.800 Euro, aber der steuerliche Stundungsvorteil gilt für die gesamte Summe. Da pro Person bis zu zwei Depots geführt werden dürfen (bei Ehepaaren also bis zu vier), lassen sich in Summe beachtliche Beträge steuerprivilegiert anlegen: pro Person 13.680 Euro, als Ehepaar 27.360 Euro – und das pro Jahr wohlgemerkt.
Und was wird aus den alten Riester-Sünden?
Viele von Ihnen haben vermutlich noch einen alten Riester-Vertrag in irgendeinem Ordner liegen, der seit Jahren vor sich hindümpelt. Kündigen ist meist fatal, weil man Zulagen und Steuervorteile zurückzahlen muss.
Mit dem Altersvorsorgedepot öffnet sich ab 2027 ein eleganter Ausweg: Das bisher angesparte Kapital lässt sich – sofern vertraglich vorgesehen – förderunschädlich in das neue, renditestarke Depot übertragen. Ich gehe davon aus, dass das in vielen Fällen gehen wird. Aus einem lahmen Garantievertrag kann so endlich ein dynamischer Vermögensbaustein werden. Vor einem Wechsel sind aber mögliche Kosten und der Verlust bestehender Garantien zu berücksichtigen.
Altersvorsorge ist keine Frage des Alters
Das Altersvorsorgedepot ist kein reines „Jugendprodukt“. Natürlich ist ein früher Start der Idealfall. Aber auch mit 45, 55 oder Anfang 60 ist kapitalmarktorientiertes, steueroptimiertes Sparen ein hochwirksamer Hebel, natürlich unter Berücksichtigung der persönlichen Rahmenbedingungen: z. B. Vermögen, Sparrate und Anlagehorizont. Deshalb halte ich wenig von Aussagen wie „Dafür bin ich zu alt“. Die richtige Frage lautet: Was kann ich in der Zeit bis zum wohlverdienten Ruhestand aus meinem Geld machen? 2027 gibt es darauf eine zeitgemäße Antwort. Und die sollte man sich zunutze machen – egal, ob man 25 oder 55 ist.
Für die Kundinnen und Kunden der Quirin Privatbank (und jene, die es werden möchten), bieten wir das Altersvorsorgedepot bei unsere digitalen Tochter quirion an – fragen Sie gerne Ihren Berater oder Ihre Beraterin vor Ort.