

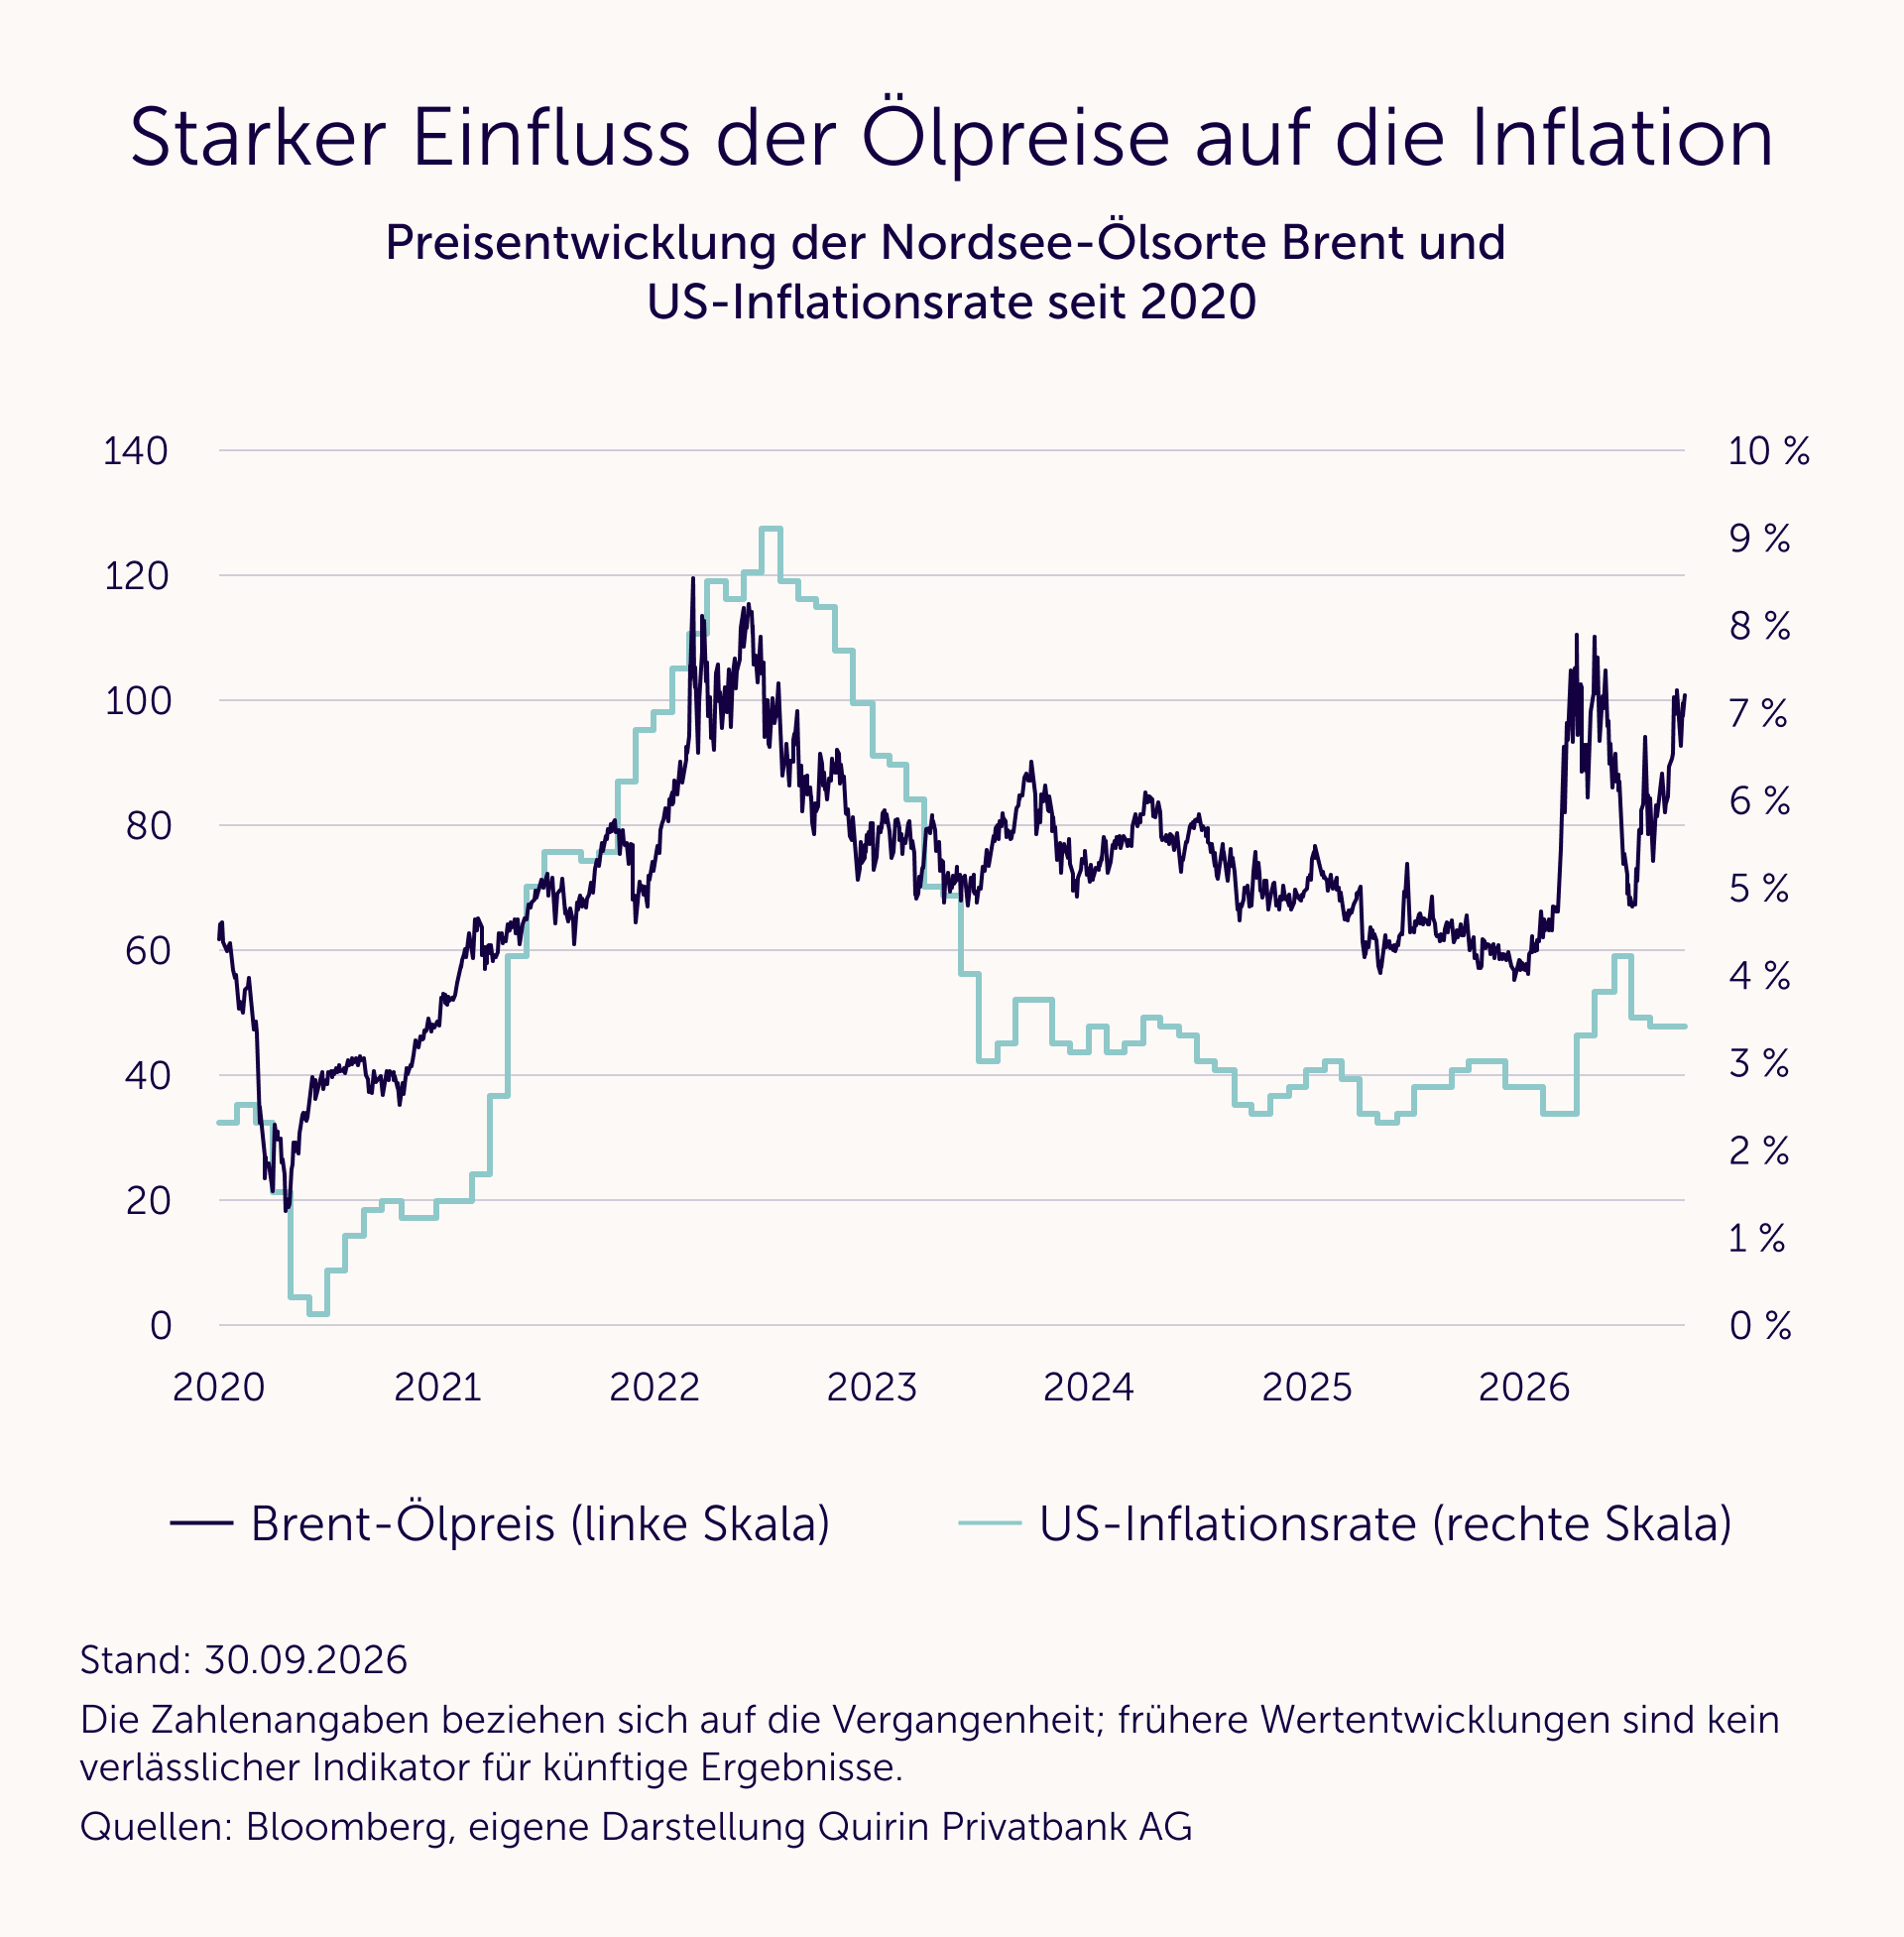
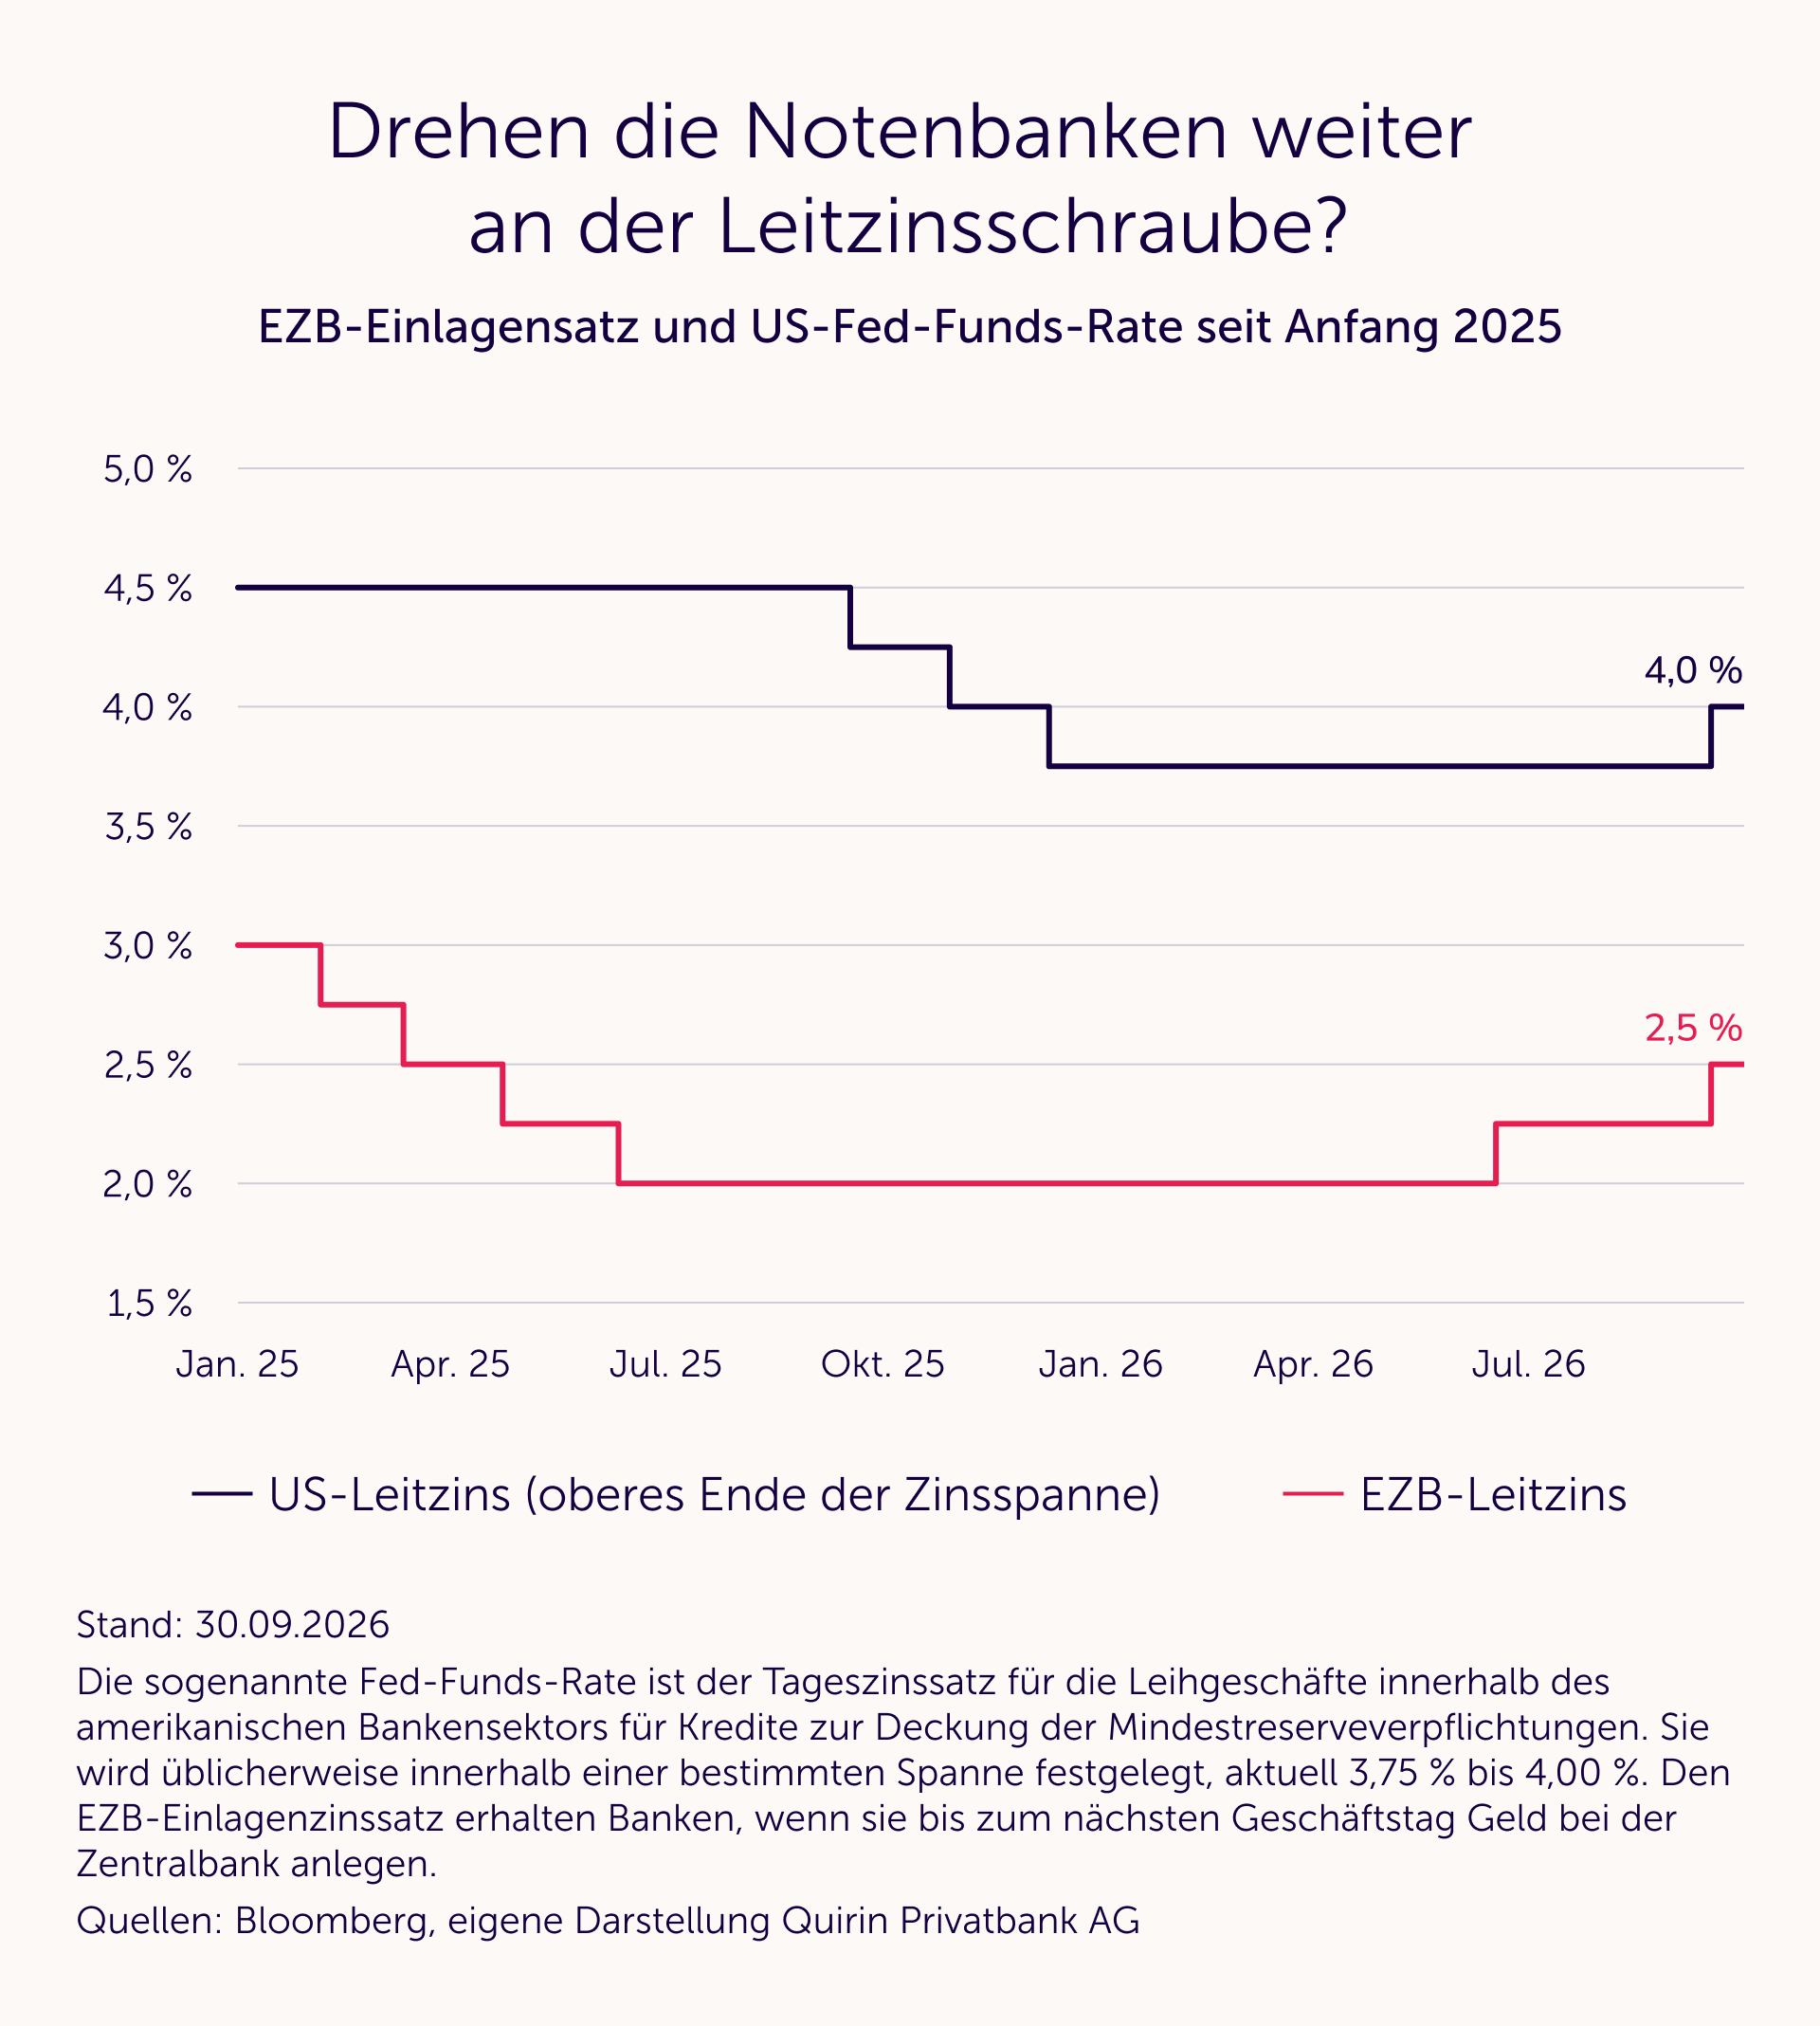
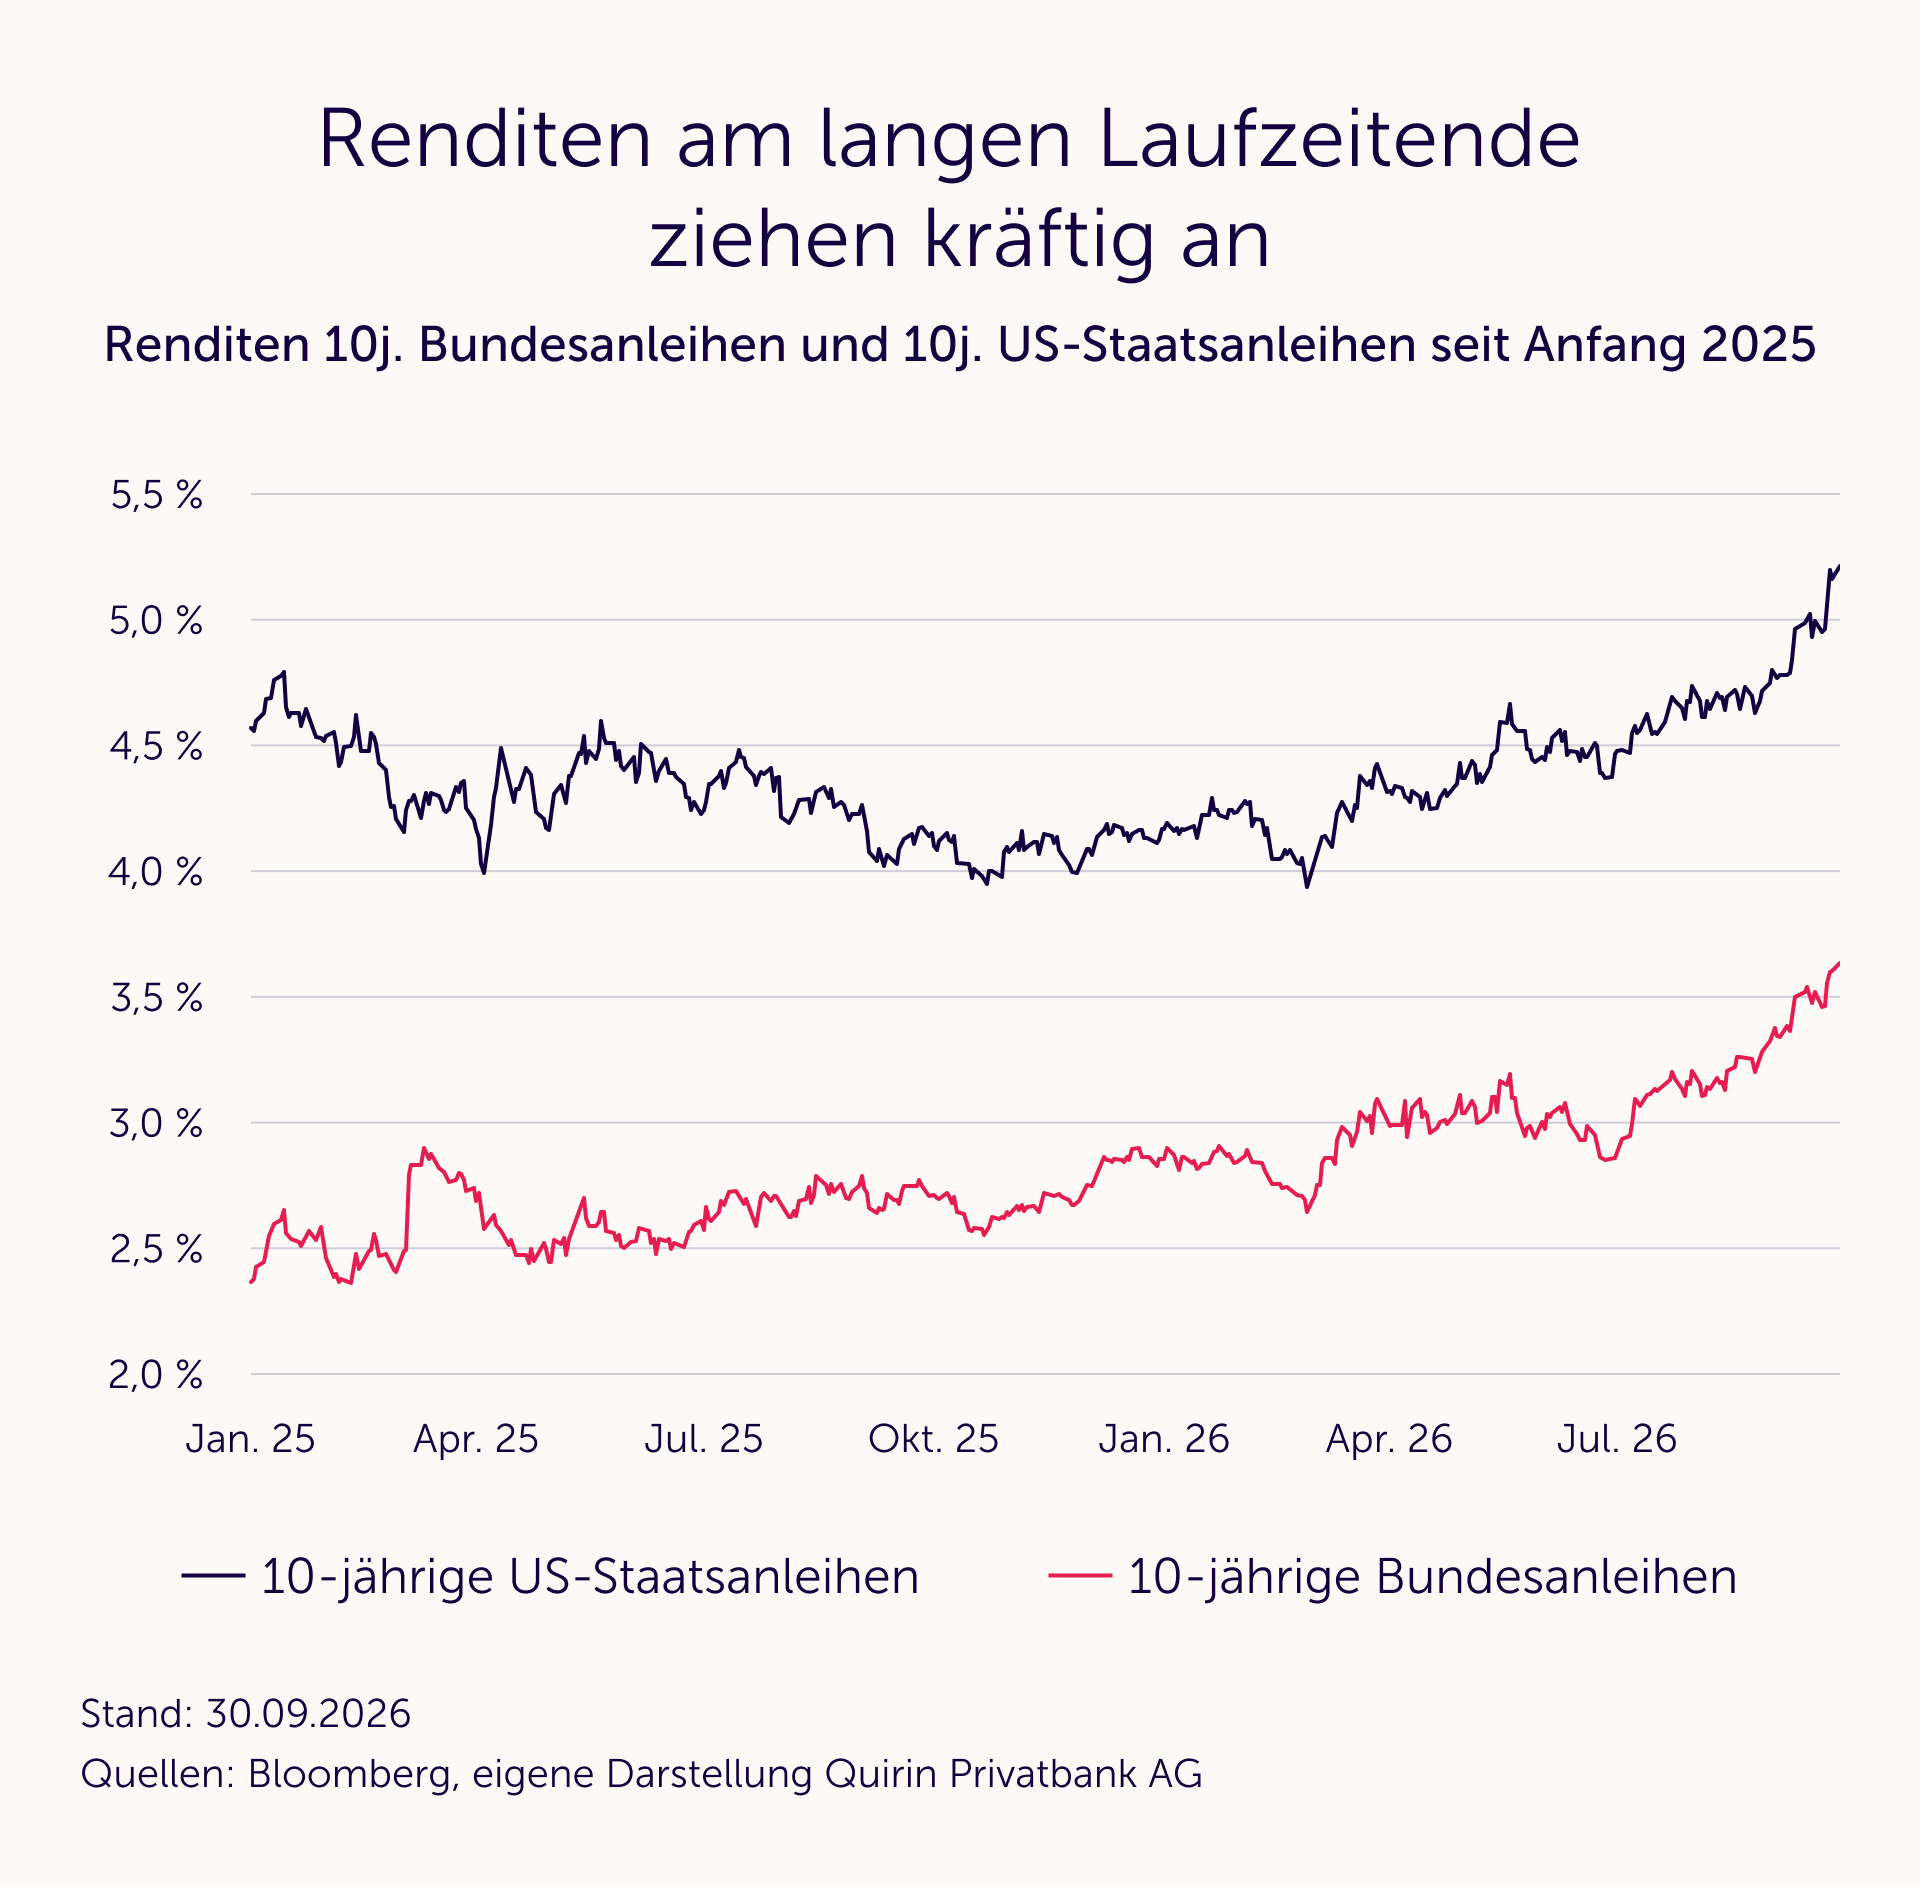
Neben den Aktienmärkten reagieren auch die Anleihemärkte zunehmend nervös und verunsichert auf die aktuelle Gemengelage. Denn angesichts steigender Inflationsgefahren stellt sich die Frage, wie stark die Notenbanken noch an der Zinsschraube drehen werden und wie sich die gestiegenen Inflationserwartungen am langen Ende des Zinsgefüges niederschlagen werden. Zuletzt stieg die stark beachtete Rendite der 10-jährigen US-Staatsanleihe auf über 5 % und die der 10-jährigen Bundesanleihe auf über 3½ % – beides langjährige Höchststände.
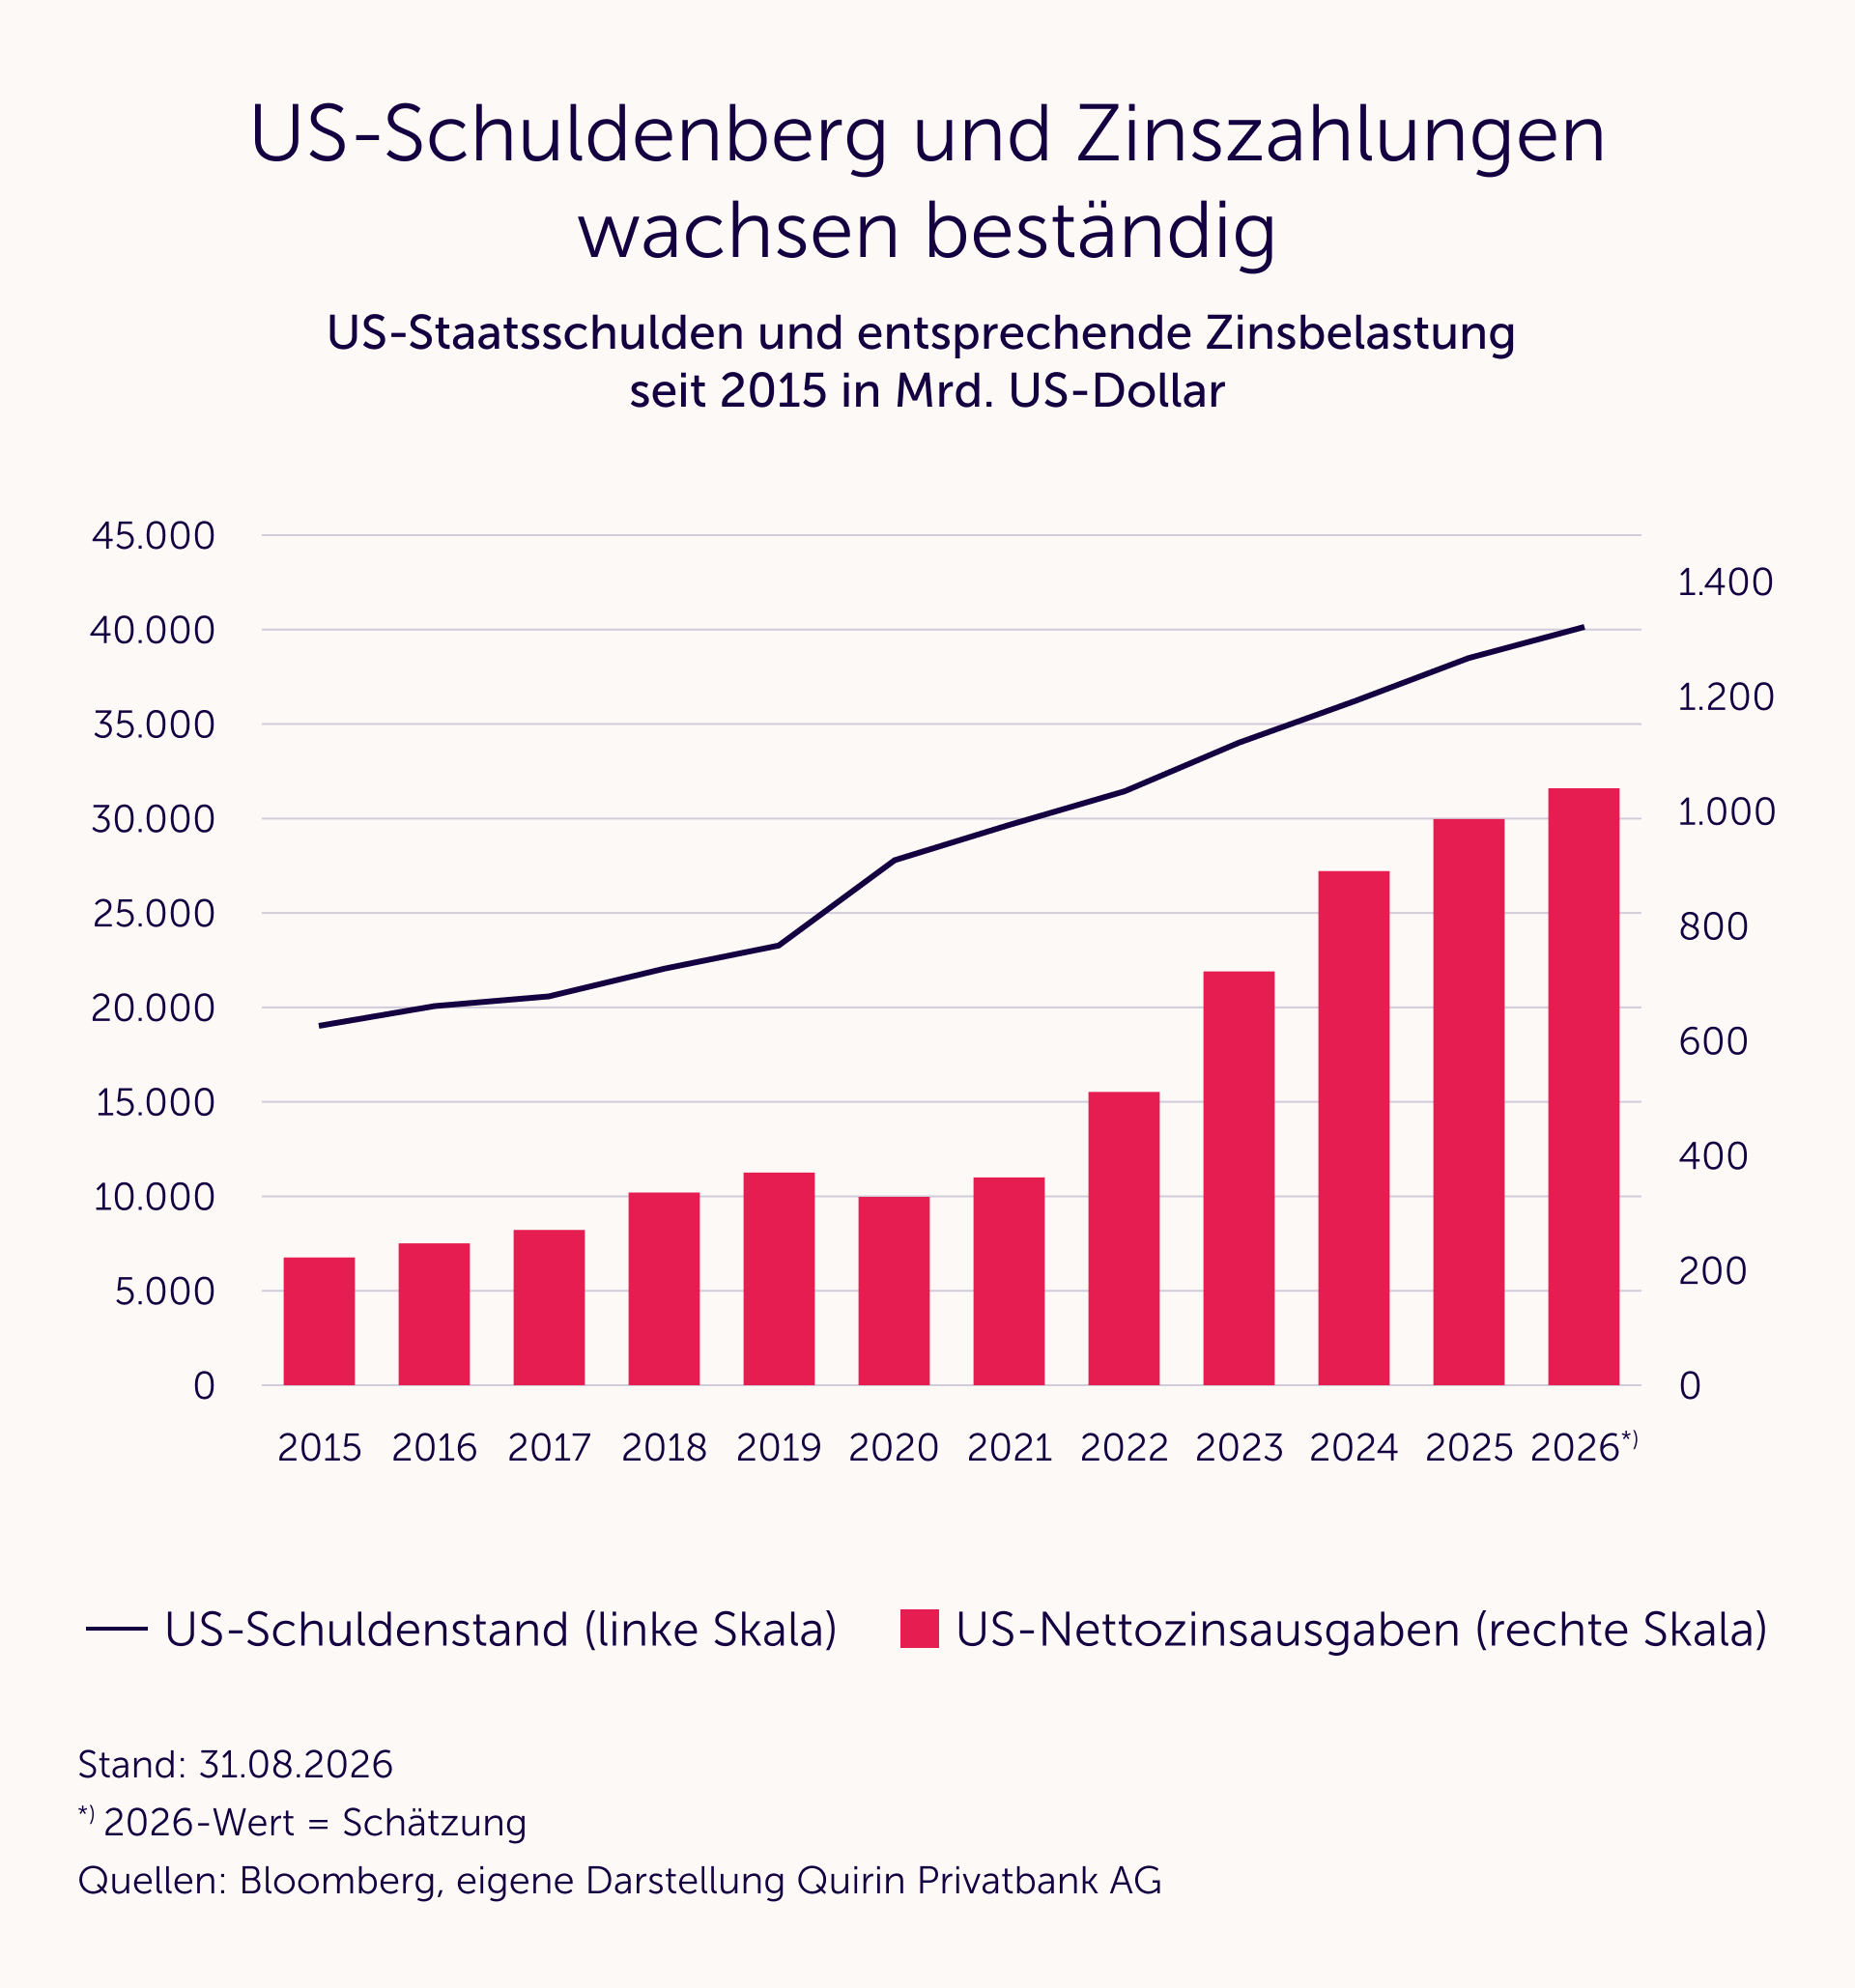
Als wäre dieses ohnehin fragile Umfeld – geprägt von den Spannungen im Nahen Osten, steigenden Ölpreisen und wieder zunehmenden Inflationsraten – nicht schon herausfordernd genug, sorgen die auf mittlerweile rund 40 Billionen US-Dollar (40 mit zwölf Nullen) angewachsenen amerikanischen Staatsschulden für wachsende Zweifel an der langfristigen Tragfähigkeit der US-Staatsfinanzen. Auf diesen riesigen und schnell wachsenden Schuldenberg entfallen inzwischen Zinszahlungen von rund 3 Milliarden US-Dollar – pro Tag!
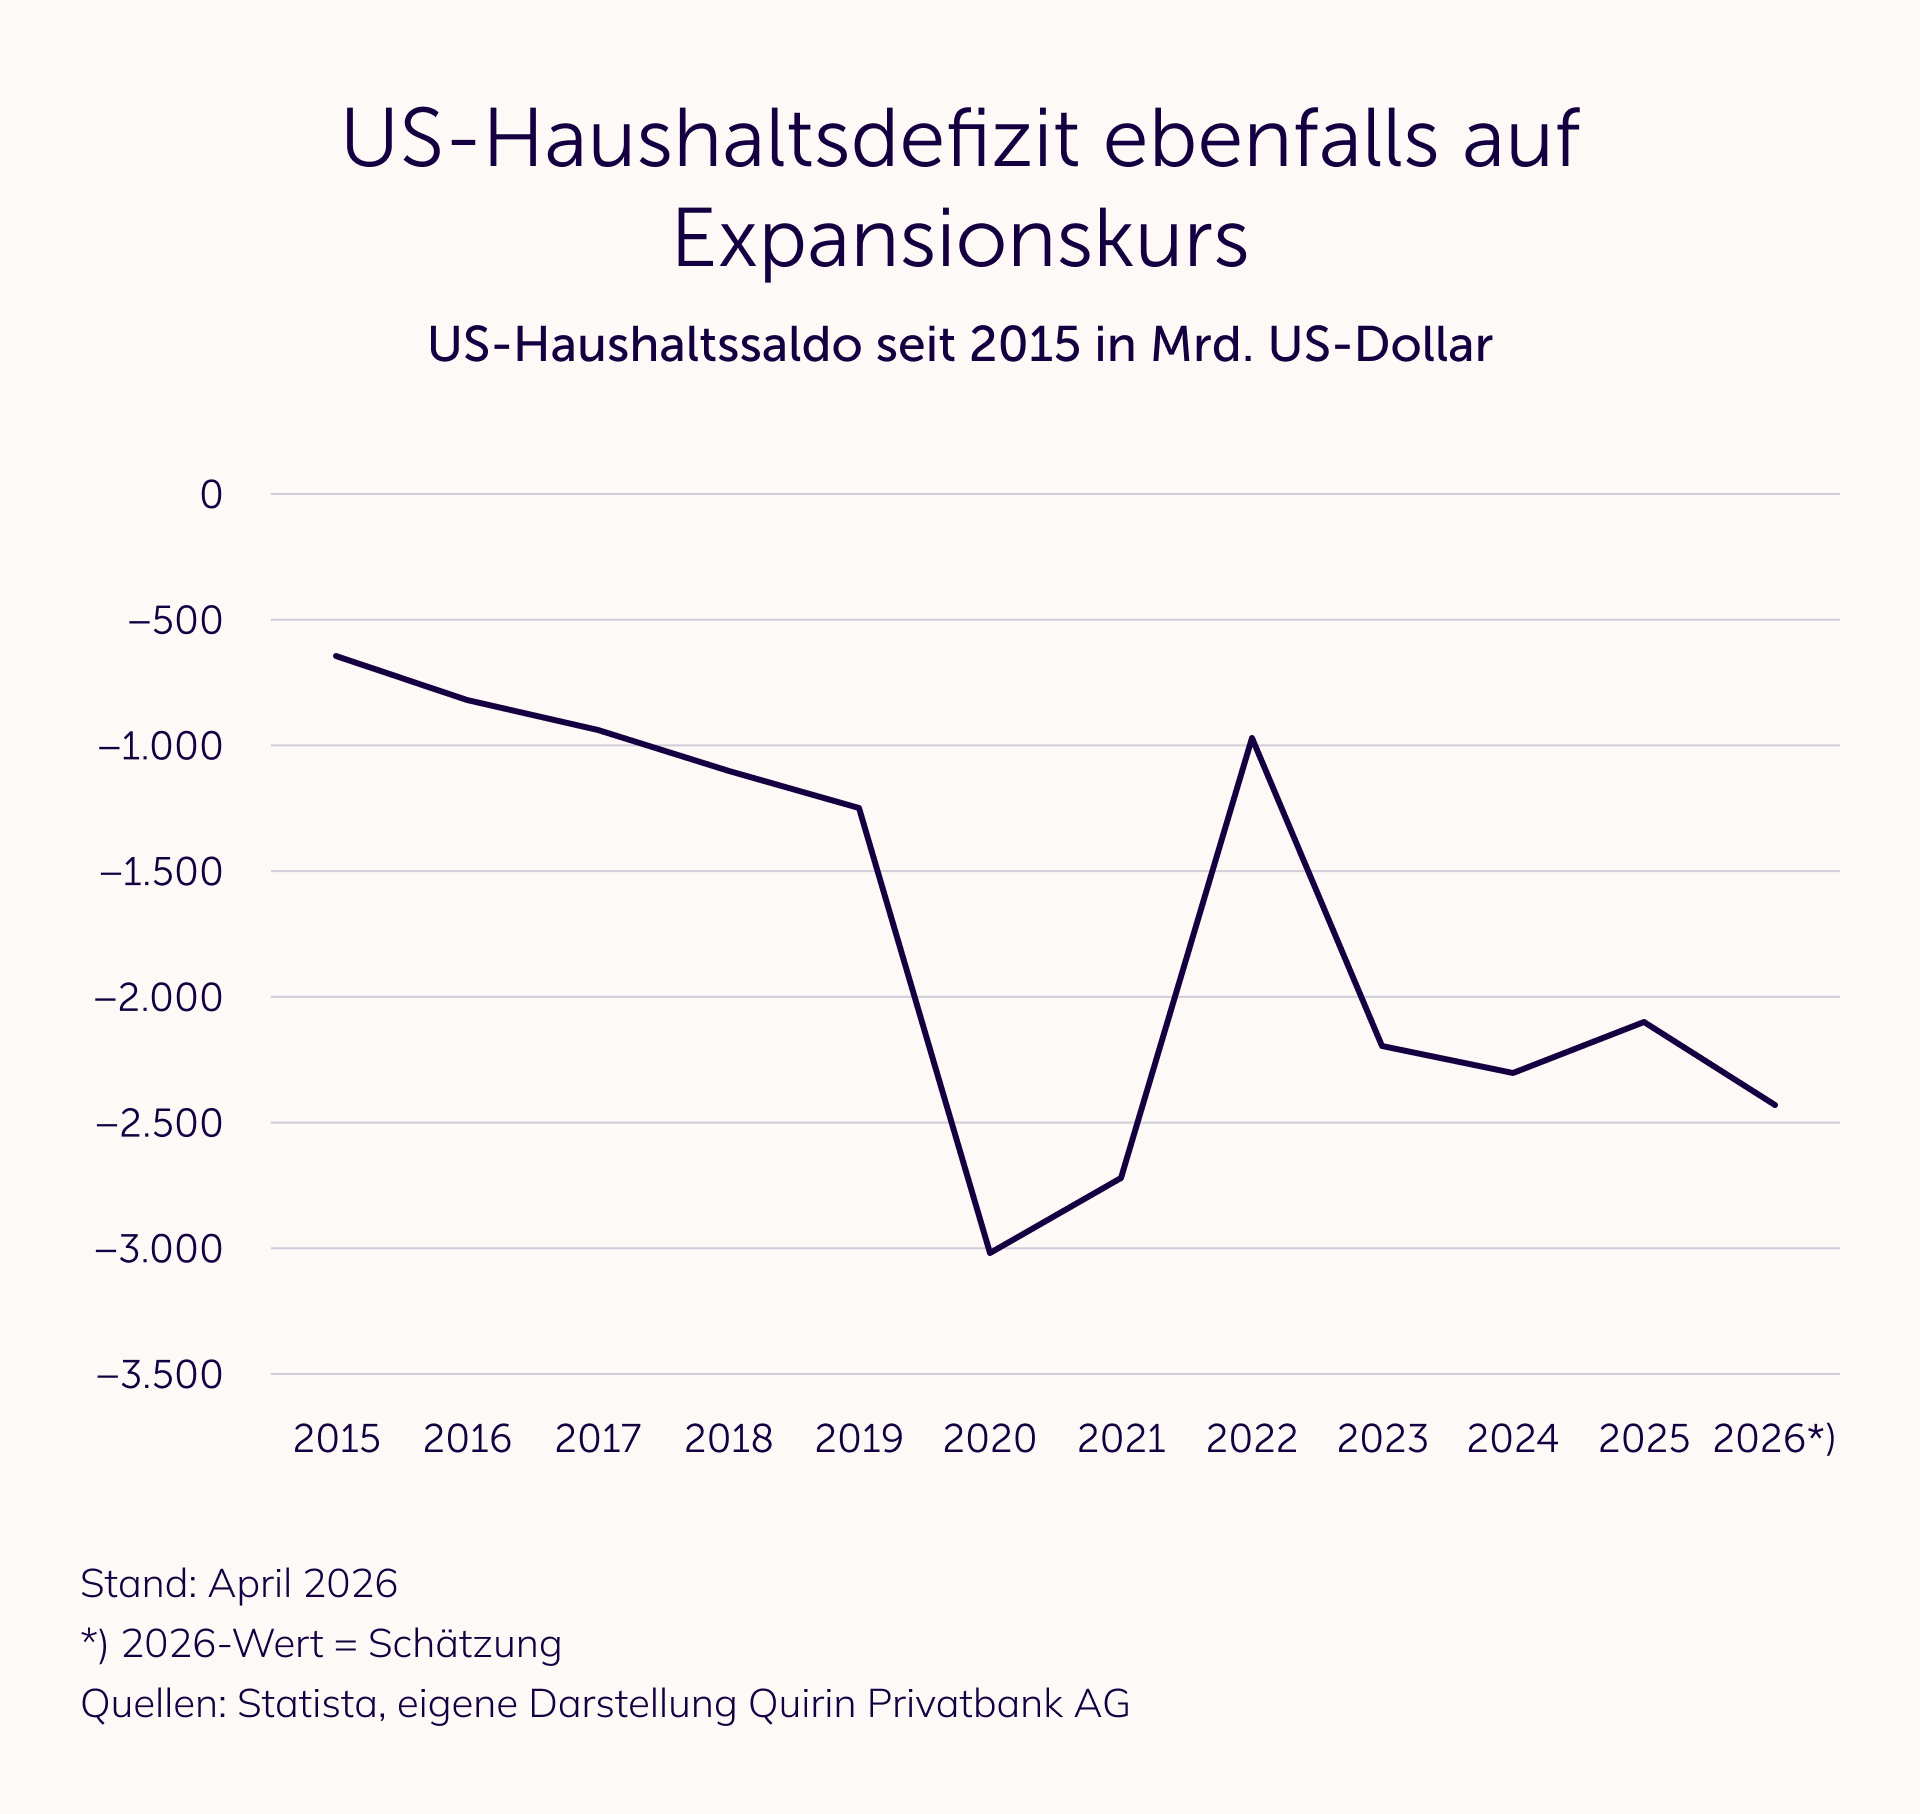
Die Kombination aus hoher und ungebremst weiter wachsender Verschuldung sowie zunehmenden Inflationsbefürchtungen hat letztlich das gesamte US-Zinsniveau nach oben getrieben – insbesondere am langen Ende.
Aber auch an den zuletzt freundlichen Aktienmärkten wächst das Unbehagen. Sorgen bereiten insbesondere die mittlerweile stark gestiegenen Kurse und Bewertungen vieler KI-Aktien – verbunden mit der Frage, ob sich die darin eingepreisten hohen Erwartungen an die künftigen Gewinne tatsächlich erfüllen werden.
Aktien trotzen bislang allen Risiken – wie lange noch?
Alles in allem sind die globalen Rahmenbedingungen für die Finanzmärkte derzeit alles andere als rosig. Und ausgerechnet in einem solchen schwierigen und von vielen Unwägbarkeiten geprägten Umfeld erklimmen viele Aktienmärkte immer neue Rekordhöhen – allen voran die Kurse vieler KI-Unternehmen und anderer vom KI-Boom profitierender Firmen.
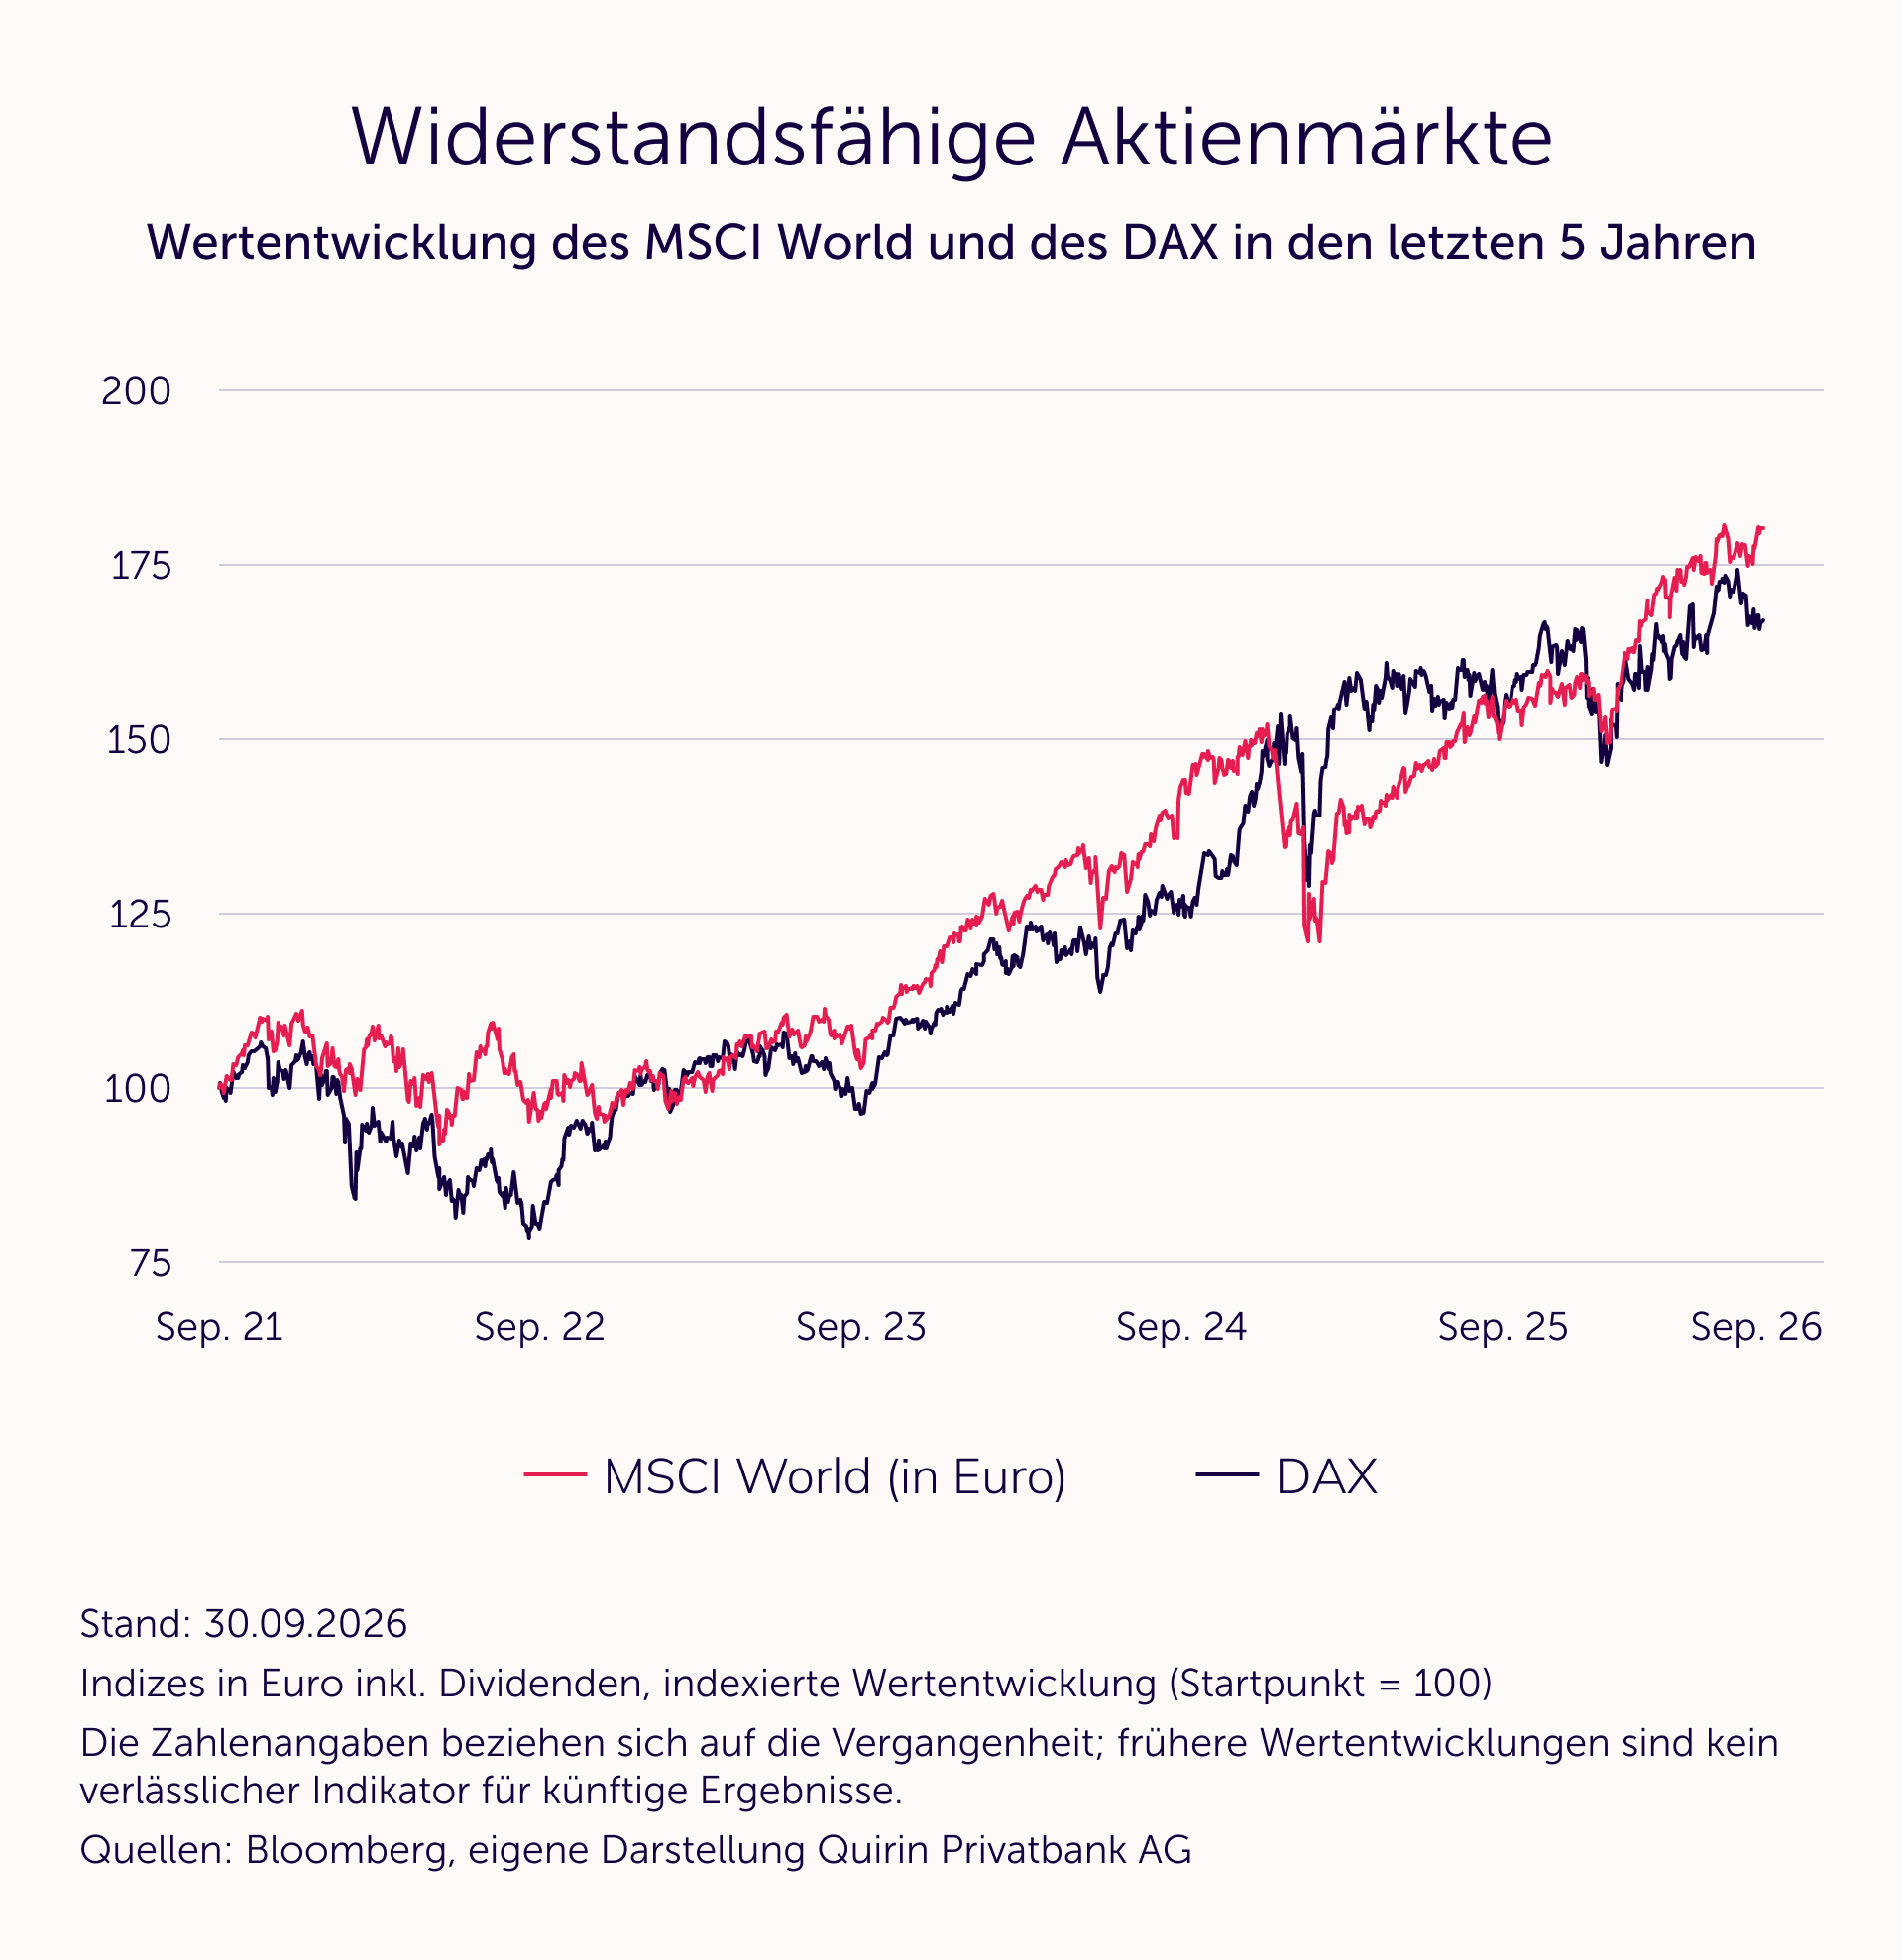
„Das kann auf Dauer nicht gut gehen! Die Märkte sind völlig überhitzt! Das ist eine Blase, die irgendwann platzen muss! Die Party an den Börsen wird nicht ewig weitergehen! Wir müssen uns auf einen massiven Einbruch an den Märkten oder eine länger andauernde Korrekturphase einstellen“. Solche oder ähnliche Warnungen sind von verschiedenen Seiten zuletzt immer häufiger zu hören.
So nachvollziehbar die pessimistischen Stimmen auch sein mögen und so selbstverständlich Korrekturen und selbst heftige Markteinbrüche zur Börse dazugehören, so wenig ist es an den Finanzmärkten jemals „eindeutig klar gewesen“, dass es jetzt „gar nicht mehr anders kommen“ kann. Es gibt immer Umstände, Zahlen und Indikatoren, die in die eine, aber eben auch solche, die in die andere Richtung weisen. Das Problem dabei ist, dass – je nach aktueller Stimmungslage – meist nur eine Seite Gehör findet, auch in den Medien, während die Gegenposition deutlich seltener die ihr gebührende Aufmerksamkeit erhält. Welche der beiden Sichtweisen am Ende tatsächlich Realität wird, stellt sich leider erst immer im Nachhinein heraus.
Im Aktienkurs steckt bereits die Markterwartung
So paradox es angesichts von Allzeithochs an den Aktienmärkten vor allem für Skeptiker klingen mag: Auch auf dem aktuell erhöhten Kursniveau entfällt die Hälfte des gehandelten Volumens auf Marktteilnehmer, die mit weiter steigenden Kursen rechnen. Denn die veröffentlichten Kurse sind stets „Gleichgewichtswerte“: Sie entstehen erst, wenn Angebot und Nachfrage aufeinandertreffen und für jedes Verkaufsangebot ein entsprechender Käufer gefunden wird. Mit anderen Worten: Die Kurse, die Sie, liebe Leserin, lieber Leser, interessiert verfolgen, sind immer das Ergebnis eines Patts zwischen Börsen-Bären (Pessimisten) und -Bullen (Optimisten).
Wer in einer solchen Situation glaubt, die weitere Richtung der Kurse sei eindeutig, tritt damit gegen die Einschätzung des gesamten Marktes an. Denn im aktuellen Aktienkurs steckt bereits die Summe der Erwartungen aller Marktteilnehmer – und damit auch die Bewertung aller ihnen zum jeweiligen Zeitpunkt vorliegenden kursrelevanten Informationen. Mit seiner eigenen Prognose kann man selbstverständlich richtigliegen. Sicher sein kann man sich dessen allerdings nicht.
Richtige Crashprognose allein reicht nicht
Hinzu kommt: Selbst wenn man die Frage, ob nun ein Crash unmittelbar bevorsteht, einigermaßen zuverlässig beantworten könnte: Für den Anlageerfolg wäre damit noch nichts gewonnen. Denn zusätzlich zum „Ob“ müsste man auch den richtigen Zeitpunkt, die Dauer und das genaue Ausmaß des Einbruchs kennen, um verlässlich höhere Renditen als der Gesamtmarkt erzielen zu können. Da die Märkte oftmals sehr schnell in beide Richtungen reagieren, müsste man den Ausstiegszeitpunkt schon ziemlich genau abpassen, um Verluste tatsächlich zu vermeiden.
Und noch viel wichtiger: Anschließend gilt es, auch den richtigen Zeitpunkt für den Wiedereinstieg zu erwischen – im Extremfall müsste man sogar exakt die Minute erwischen, an der der Markt seinen Tiefpunkt erreicht. Wer hingegen den richtigen Zeitpunkt für den Wiedereinstieg verpasst – etwa weil er mit weiteren Kursverlusten rechnet –, kann durch den erfolgten Ausstieg zwar möglicherweise Verluste vermeiden, nimmt an einer anschließenden Kurserholung aber nicht oder nur verspätet teil. Man denke in diesem Zusammenhang nur an die rekordschnelle Erholung des DAX im Anschluss an den „Corona-Crash“.
Es ist also nicht nur eine einzige, sondern eine Vielzahl von allesamt zutreffenden Prognosen nötig, um mit einer Crash-Strategie tatsächlich Erfolg zu haben. Die Börsengeschichte ist voll von Beispielen, bei denen es Marktstrategen tatsächlich und nachweisbar gelungen ist, große Marktumbrüche korrekt vorherzusagen, die aber am Ende trotzdem viel Geld an der Börse verloren haben.
Prognosen sind schwierig – besonders wenn sie die Zukunft betreffen
Obwohl in vielen Bereichen mittlerweile in Verruf geraten, haben Prognosen an den Finanzmärkten ihr ganz eigenes Biotop gefunden. Dies führt zu einer kuriosen Situation: In nahezu allen Bereichen des Lebens findet man sich mehr oder weniger widerwillig damit ab, dass sich die Zukunft letztlich nicht vorhersagen lässt – es sei denn, man ist Philosoph und kann dieser Erkenntnis sogar etwas Beruhigendes abgewinnen („Ich weiß, dass ich nichts weiß“). Selbst bei Wetterprognosen ist der Blick in die Zukunft mit zunehmender zeitlicher Distanz kaum mehr als eine Wahrscheinlichkeitsrechnung. Und auch die ausgewiesene Fußball-Expertin gewinnt nicht zwangsläufig das Büro-WM-Tippspiel – mitunter ist es ausgerechnet der nach eigener Aussage ahnungslose Fußball-Abstinenzler, der am Ende den Tippgewinn einstreicht.
Kurzum: Vernunftgesteuerte Zeitgenossen verschwenden ihre kostbare Zeit in der Regel nicht damit, irgendwelchen Vorhersagen über die nähere oder fernere Zukunft nachzujagen. Stattdessen navigieren sie zwangsläufig mit wechselndem Erfolg durch das Meer der Unwägbarkeiten.
Nur an den Finanzmärkten scheint es Ausnahmen von diesem an sich rationalen Verhalten zu geben. Nach wie vor hält sich hier hartnäckig das Gerücht, dass man nur lange genug studiert, genügend Erfahrungen gesammelt oder einfach nur den „richtigen Riecher“ oder das berühmte „goldene Händchen“ haben müsse, um in der Lage zu sein, korrekt vorhersagen zu können, ob der Aktien-, Anleihe-, Immobilien- oder Goldmarkt in den nächsten Tagen, Wochen oder Monaten steigen oder fallen wird. Oder ob gar ein Aktienmarkt-Crash unmittelbar bevorsteht. Dass genau dies verlässlich möglich sein soll, widerspricht jeder Erfahrung in nahezu allen anderen Bereichen des Lebens und vor allem widerspricht es auch den Ergebnissen der unabhängigen wissenschaftlichen Kapitalmarktforschung der letzten Jahrzehnte. Dabei wurde zweifelsfrei nachgewiesen: Prognoseerfolge sind nicht systematisch möglich – wenn sie sich tatsächlich einmal einstellen sollten, ist dies letztlich nicht vom Zufall zu unterscheiden.
Aus den erwähnten Gründen wird Sie unsere Antwort auf die Frage „Steht uns denn nun ein Aktienmarkt-Crash bevor?“ vermutlich nicht wundern: Wir wissen es schlichtweg nicht – niemand weiß es! Diese Antwort ist weder ein „Wegducken“ noch ein Makel, sondern vielmehr die nüchterne Erkenntnis: Auch an den Finanzmärkten kennt niemand die Zukunft.
Wer sein Portfolio auf bestimmte, wie auch immer geartete Zukunftsszenarien ausrichtet, geht neben dem bereits bestehenden allgemeinen Marktrisiko ein zusätzliches Risiko ein: das Prognoserisiko. Daher ist es weitaus vernünftiger, ein Portfolio so zu gestalten, dass es zu den Zielen und Wünschen des Anlegers bzw. der Anlegerin passt und zugleich die Bereitschaft und Fähigkeit berücksichtigt, mitunter unvermeidbare Kursrisiken auch aushalten zu können. An einem derart strukturierten Depot sollte man in guten wie in schlechten Marktphasen konsequent festhalten und ein hektisches Umschichten unbedingt vermeiden. Auf diese Weise hat man die Gewissheit, mit Blick auf das eigene Vermögen bestmöglich aufgestellt zu sein – auch ohne zu wissen, was die Zukunft bringt. Letzteres hat vielleicht auch sein Gutes.